说实话,以前买车险我都是找熟人或者直接在4S店柜台交钱,总觉得这样省事。直到去年换车,被坑了一次,才发现自己亏了好几百块。后来朋友推荐我试试123车主车险免费查,说这玩意儿能直接看到全国各地的报价,不用一个个打电话问。我抱着怀疑的态度试了一下,结果真让我惊了,同样的险种,不同地区的差价居然能差出一千多。今天就把这个123车主车险免费查工具的使用心得跟大家唠唠,希望能帮正在纠结车险的朋友省点钱。
为啥非要用这个免费查工具?
很多人可能会问,我去保险公司官网查不行吗?或者打客服电话问不行吗?行是行,但太麻烦。你得知道你的车龄、排量、过往出险记录,还要一个个打过去问,问完还得算半天。而123车主车险免费查最大的优势就是“快”和“全”。你只需要输入车牌号、车架号这些基础信息,它就能自动识别你的车辆信息,然后直接拉出市面上主流保险公司的报价单。我实测下来,从输入信息到看到大概的价格区间,全程不超过两分钟。而且它支持全国车险报价查询,哪怕你人在北京,车在天津上户,它也能帮你查到当地最便宜的组合方案,这点真的比人工客服强太多了。
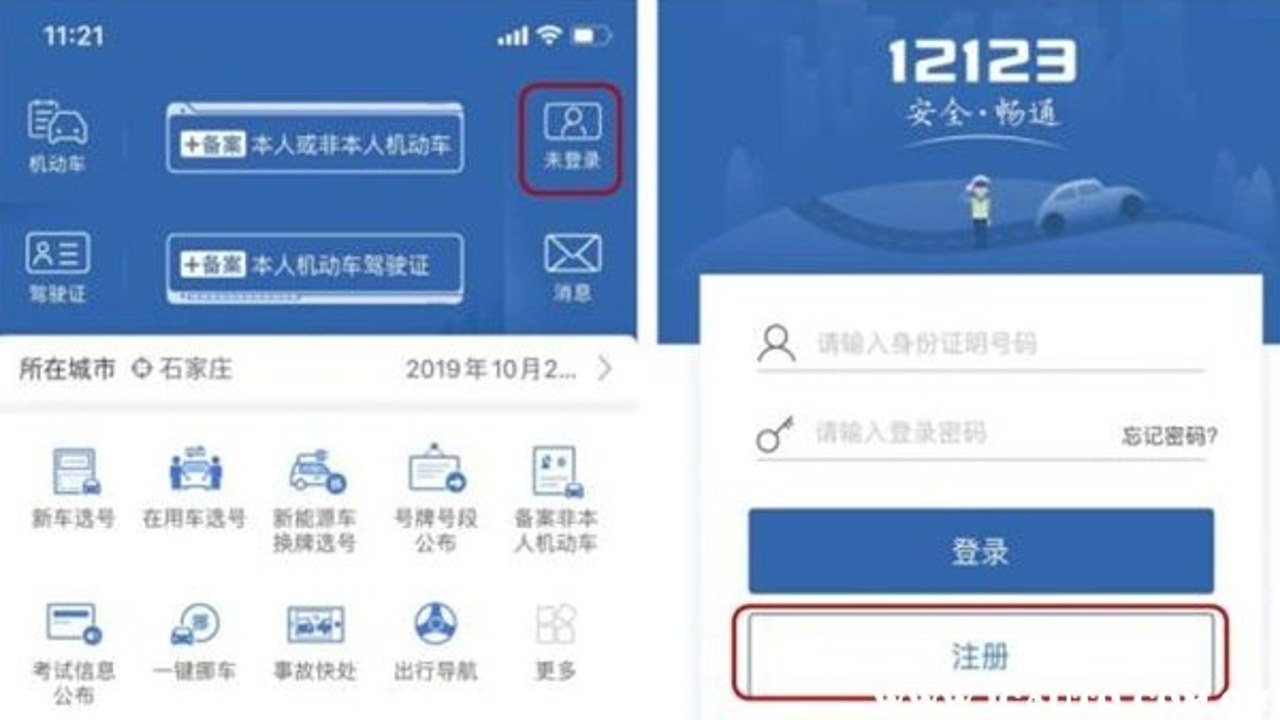
具体怎么操作才不吃亏?
刚上手的时候,我也踩过坑。第一次查,只看价格最低的,结果发现那个低价方案里不含三者险200万,只给了100万,后来加了险种价格就飞了。所以用123车主车险免费查的时候,千万别只盯着总价看。我现在的习惯是,先锁定“交强险+三者200万+车损险”这个基础组合,然后看不同保险公司的折扣力度。我发现有些保险公司为了抢客户,会在特定地区给出很高的折扣,这时候123车主车险免费查就能帮你精准捕捉到这些优惠。另外,注意看是否有“指定修理厂”限制,有些低价保单要求只能去合作修理厂,如果你住在偏远地区,这点要特别留意。我对比了三家头部保险公司的报价,最后选了一家折扣最高且服务网点覆盖我常跑路线的,省了快600块。
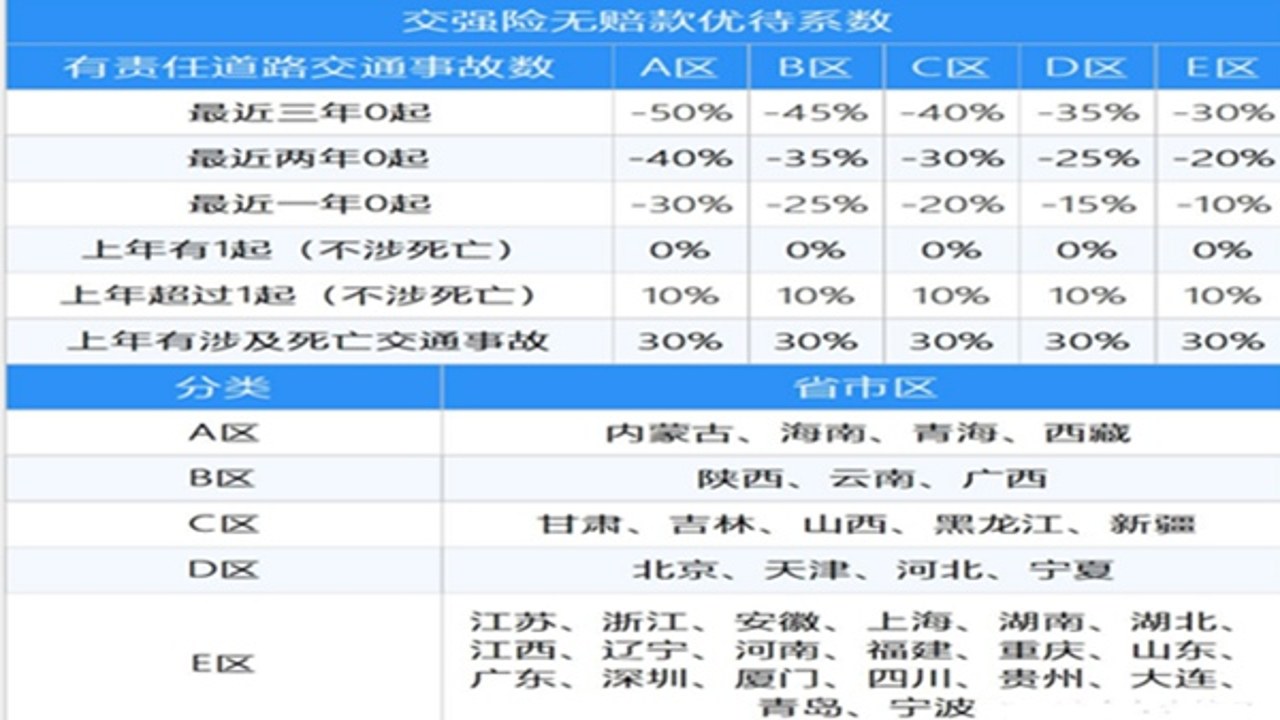
那些容易被忽略的细节
用了这么多次123车主车险免费查,我发现有个细节很多人会忽略,那就是“优惠项目”的叠加。有时候系统会推荐一些附加险,比如驾乘意外险,虽然不贵,但如果你已经在其他地方买了类似的保险,千万别重复投保。我在123车主车险免费查的界面里,可以手动勾选或取消这些附加项,这样出来的报价才准确。还有一个小技巧,如果你近期有出险记录,保费可能会上涨,这时候可以试试不同时间查询,有时候系统会根据你的信用评分或历史数据动态调整推荐方案。虽然我不能保证每次都能查到最低,但通过123车主车险免费查进行横向对比,至少能避免被“宰”。最后提醒一句,所有网上查询的信息仅供参考,最终保单以保险公司出单为准,但用来比价、心里有底,绝对够用了。
 喜欢
 顶
 难过
 囧
 围观
 无聊