最近好多朋友在后台问我,智光电气这只票今年到底怎么看?说实话,在新能源这波浪潮里,光伏储能确实是绕不开的话题。咱们不聊那些虚头巴脑的宏观理论,就结合最新的行业数据和公司实际业务,来扒一扒智光电气2024业绩预测背后的逻辑。毕竟,对于普通散户来说,看懂一家公司的核心业务怎么赚钱,比看K线图重要得多。今天这篇内容,我就把自己研究智光业务结构的一些心得,毫无保留地分享给大家,希望能帮你在纷繁复杂的股市消息里,找到一点实实在在的参考依据。
业绩底子到底稳不稳?
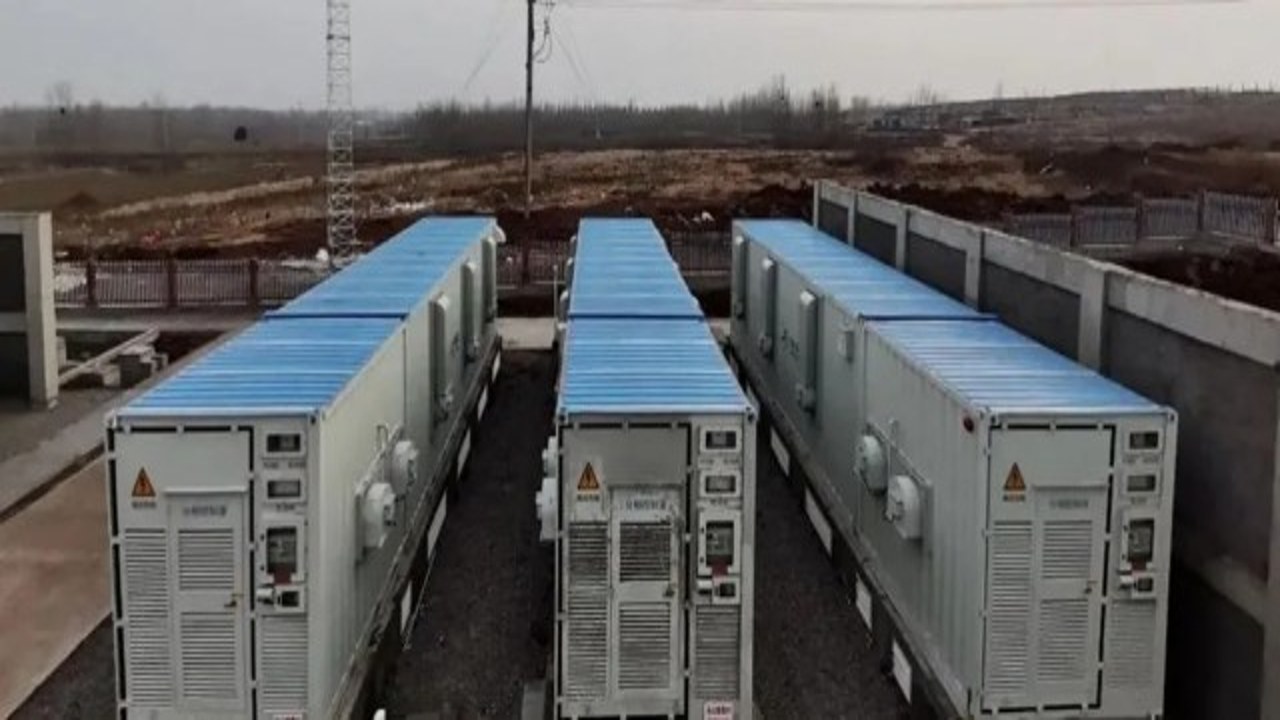
要判断智光电气明年的表现,首先得看它现在的家底。很多人只盯着股价波动,却忽略了财报里最核心的营收结构。从过去几个季度的数据来看,智光的传统电力业务虽然增速放缓,但胜在稳定,这是它的“压舱石”。真正让人期待的,是它在新业务上的投入。这里有个坑我得提醒大家,别把“概念”当“业绩”。很多公司喊着做储能,结果最后订单落不到实处。智光电气的优势在于,它不是纯玩概念,而是有实际的超容储能项目落地。比如在一些电网侧的调频项目中,他们的技术已经跑通了。这意味着,2024年的业绩预测中,这块业务的贡献率有望显著提升。当然,这也意味着前期研发投入会吃掉一部分利润,所以短期看利润可能不会爆发式增长,但现金流会比纯概念股健康得多。
光伏储能赛道,竞争有多残酷?
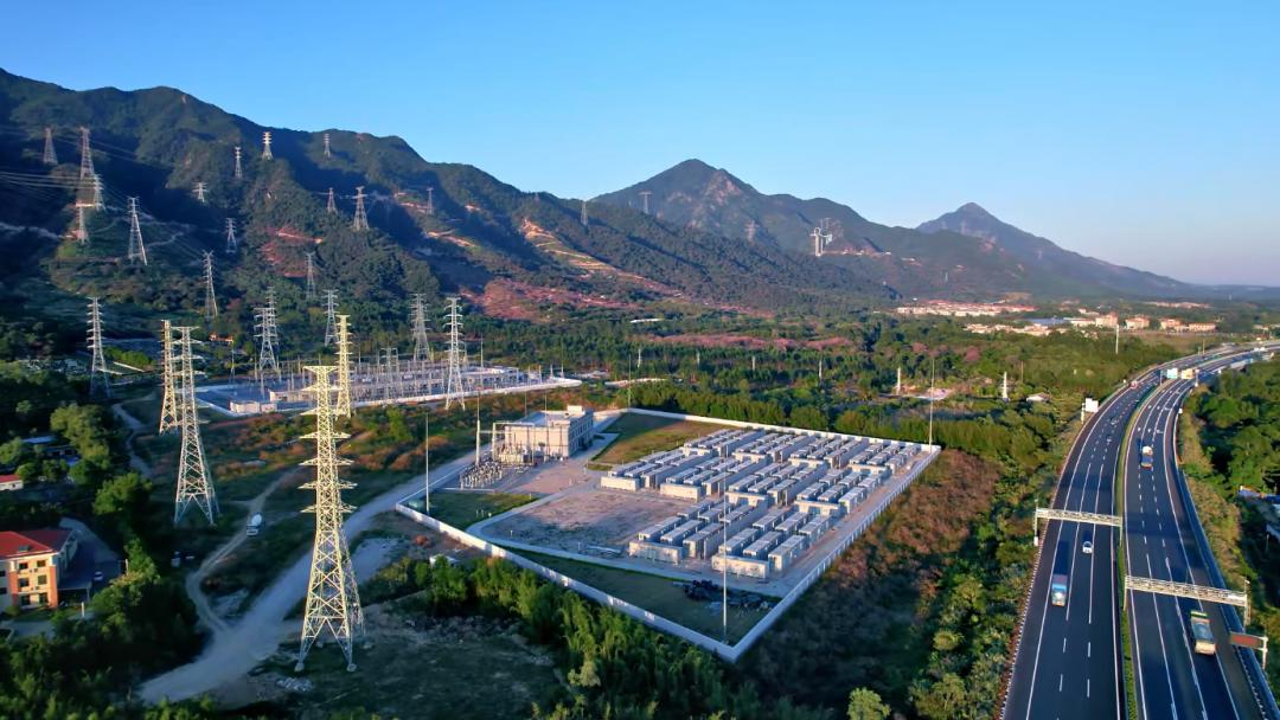
说到光伏储能,现在的市场竞争简直是用“红海”来形容都不够。宁德时代、比亚迪这些巨头都在猛攻,小厂更是遍地开花。智光电气在这个局里,到底有没有话语权?我的观察是,它走的是差异化路线。巨头们主攻户用和大型电站,智光则更侧重在工商业储能和电网侧的高压级联技术。这种技术门槛相对较高,竞争对手少一些。特别是他们的超容混合储能系统,在响应速度上有明显优势。对于用户来说,这意味着更稳定的电网支撑,对于公司来说,这意味着更高的毛利率。在2024年的智光电气业务展望中,如果这一细分领域能拿下几个标杆订单,那对整个业绩预测将是极大的提振。不过,风险点也很明显,就是技术迭代速度。如果竞争对手在电池成本上再降一截,智光的成本优势可能会被稀释,这一点大家心里要有数。
普通投资者该怎么看?
最后聊点实在的。面对智光电气这样的标的,咱们普通人怎么操作?首先,别追高。新能源板块波动大,情绪化交易很容易亏钱。其次,重点关注它的订单公告。比起那些模棱两可的“战略合作”,具体的中标公告、项目签约书才是硬道理。2024年的业绩预测能不能兑现,关键就看这些订单能不能转化为实际的营收。另外,也要留意原材料价格波动,特别是碳酸锂和电力电子元件的价格,这直接影响光伏储能业务的成本。我的建议是,把智光当作一个成长型标的来看,而不是短线爆炒的题材。如果它能在储能细分领域建立起技术壁垒,长期价值是存在的。当然,股市有风险,入市需谨慎,这篇内容只是基于公开信息的分析,不构成任何投资建议。希望大家都能理性判断,找到适合自己的投资节奏。
 喜欢
 顶
 难过
 囧
 围观
 无聊