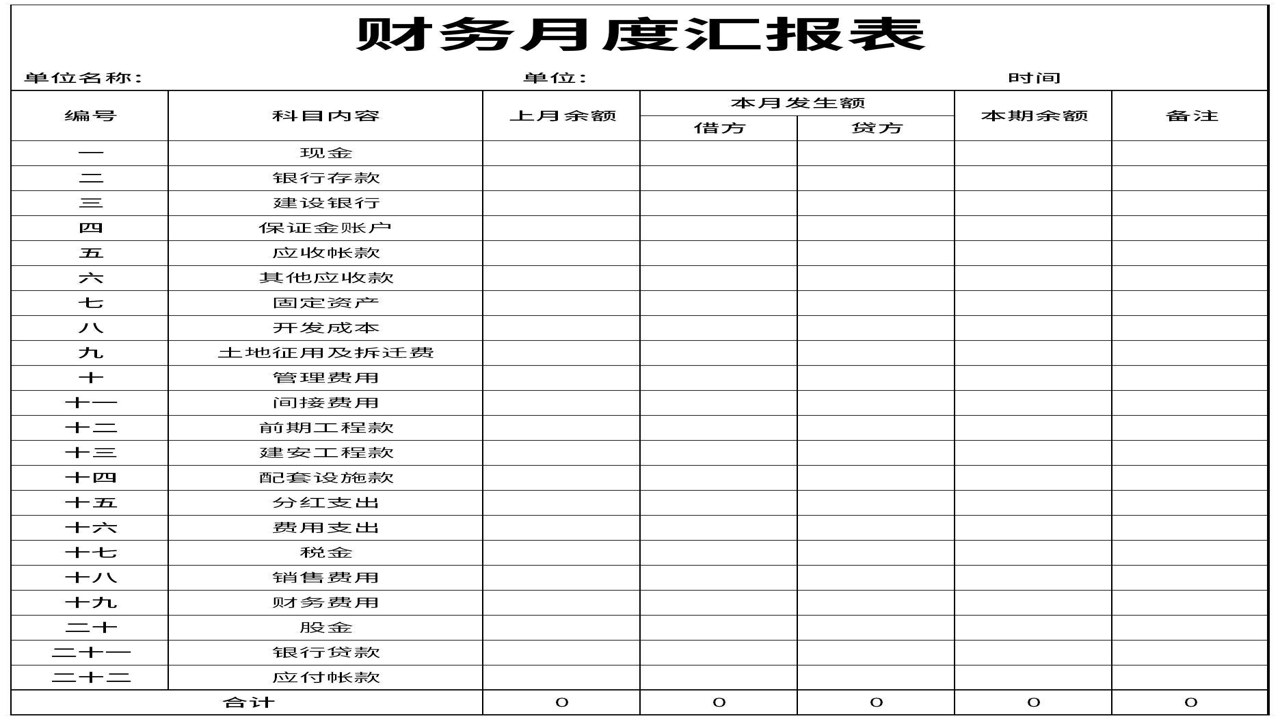
说实话,刚开始接触理财时,我最怕的就是记账。不是怕麻烦,是怕记完没意义,或者根本记不准。很多人觉得**记账小账**就是简单的数字罗列,其实不然。真正的记账是为了看清钱花哪儿了,哪里能省。今天我就把自己摸索了半年的经验分享出来,全是干货,特别适合刚入门的朋友,咱们一起把这笔账算明白。
别纠结工具,先定好分类逻辑
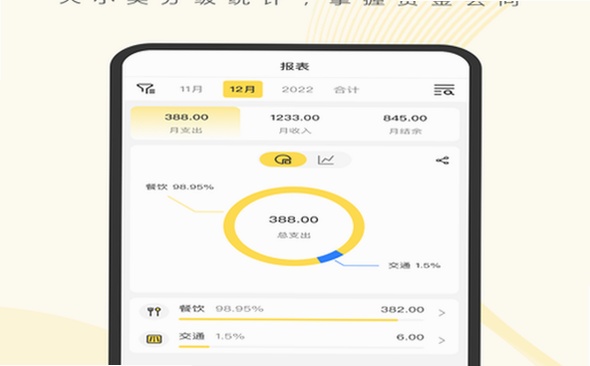
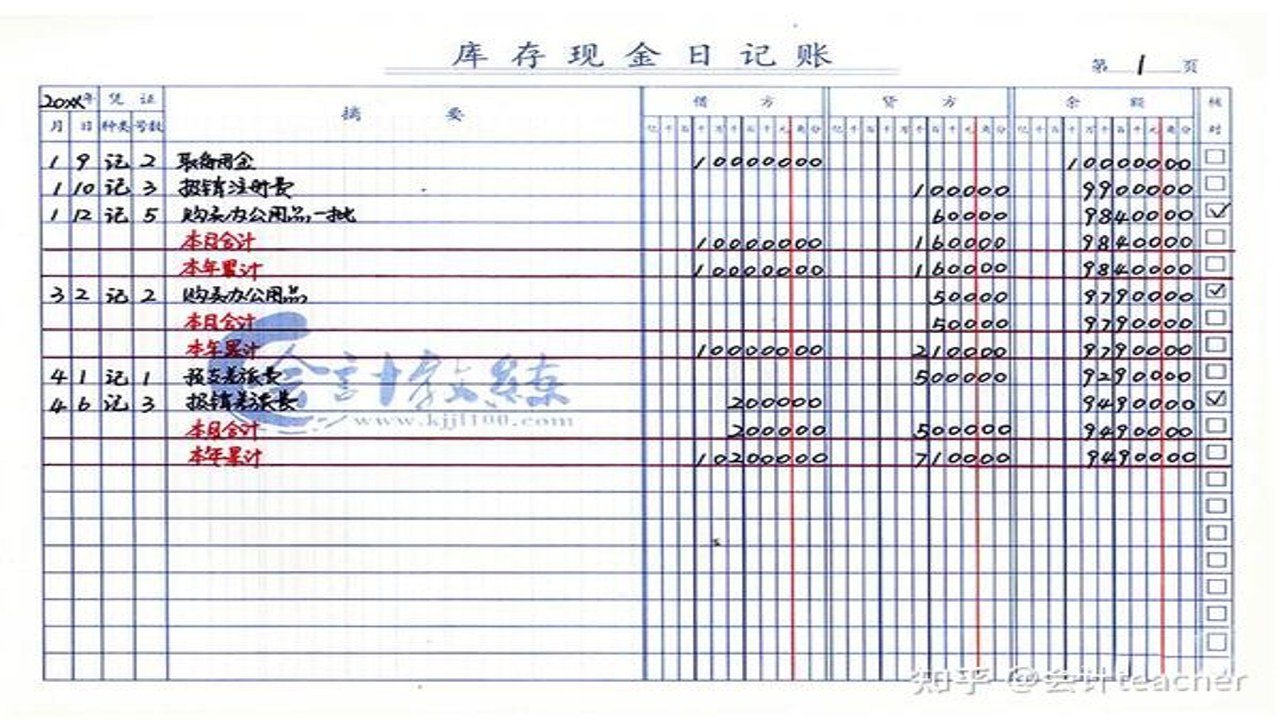
很多人一上来就纠结用哪个App,其实工具只是载体,核心是你的分类逻辑。我以前就犯过这个错,下载了三个App,每个都记了一半就放弃。后来我发现,**记账小账**的关键在于分类不要太细。比如“餐饮”就够了,不用细分为“早餐”、“午餐”、“饮料”。分类太多,你每次记录都要思考半天,很容易产生厌烦心理。建议新手先设四个大类:衣食住行、娱乐社交、定期支出、其他。这样每天花两分钟就能搞定,坚持下来比什么都重要。
流水账不是万能的,要定期复盘
记了账不回顾,等于白记。我以前的做法是月底看一次,结果发现哪里超支都晚了。现在我的习惯是每周末花十分钟,看看这周的**记账小账**记录。重点看“娱乐”和“餐饮”这两块,因为这是最容易冲动消费的地方。有一次我发现自己一周点了八次外卖,比在家做饭贵了一倍多,吓得我立马调整了饮食计划。这种即时反馈,比月底的总结有效得多。大家也可以试试,把复盘变成一种习惯,你会发现自己的消费习惯其实在悄悄改变。
遇到特殊情况怎么记?
生活不是完美的,总有意外支出,比如突然的医疗、人情往来。这时候**记账小账**里要有“备用金”或者“应急支出”这一项。不要为了好看的数据而故意不记,或者把大额支出平摊到每个月,那样会失去真实性。我有个朋友,为了维持“每月结余2000”的形象,把买手机的钱分成了12个月记,结果最后根本不知道手机到底花多少钱。真实记录,哪怕这个月超支了,下个月努力补回来,这才是健康的理财心态。记住,**记账小账**的目的不是自我感动,而是真实反映财务状况。
最后想说,记账这件事,贵在坚持,不在完美。哪怕你只记了80%的支出,只要方向对了,就已经比不记账强太多了。别给自己太大压力,从每天记录一笔开始,慢慢你会发现,原来自己离财务自由没那么远。希望这些经验能帮到你,咱们一起加油,把每一分钱都花得明明白白。
 喜欢
 顶
 难过
 囧
 围观
 无聊