最近不少朋友在后台私信问,说感觉家里的钱放银行好像不太划算了,特别是提到**江苏农商行**的朋友特别多。确实,2024年以来,银行业的利率调整动作频频,尤其是像江苏农商行这样的地方性大行,变化更得细看。今天咱们不整那些虚头巴脑的理论,就聊聊我最近去网点实地了解的情况,还有大家最关心的怎么存钱才不亏,希望能帮到正在纠结的你。
先搞清楚:到底哪些产品利率降了?
说实话,去网点之前我以为只是活期降了一点点,结果发现定期存款的变动也挺大。以**江苏农商行**为例,现在的挂牌利率确实比前两年低了不少。尤其是三年期和五年期的大额存单,之前的“香饽饽”现在热度明显下降。我特意对比了周边几家支行,发现虽然挂牌利率统一,但不同网点针对特定客户群体(比如本地居民、代发工资客户)可能会有细微的差别。这一点大家去存钱前一定要多问两句,别傻乎乎地只按挂牌利率存。另外,要注意区分“定期存款”和“结构性存款”,后者看着收益高,但本金并不完全锁定,风险偏好低的长辈们千万别搞混了。
实操避坑:为什么建议你“短久期”搭配?
很多人有个误区,觉得期限越长收益越高,所以一存就是五年。但结合2024年的整体趋势来看,**江苏农商行**的长期利率优势正在缩小。我个人的建议是,如果你手头资金不急用,可以拆分成一年期加两年期的组合。这样做的好处是流动性更强,万一中间有急事用钱,损失最小。而且,现在市场上“阶梯降息”的可能性比“加息”大得多,锁死五年其实风险挺大。我观察到一个现象,很多年轻人开始偏爱一年期产品,因为虽然利率绝对值不高,但灵活性高,随时可以转投其他渠道。对于**江苏农商行**的用户来说,这种灵活配置策略在2024年显得尤为重要,毕竟谁也不知道明年政策会不会又变。
线上 vs 线下:哪里存更划算?
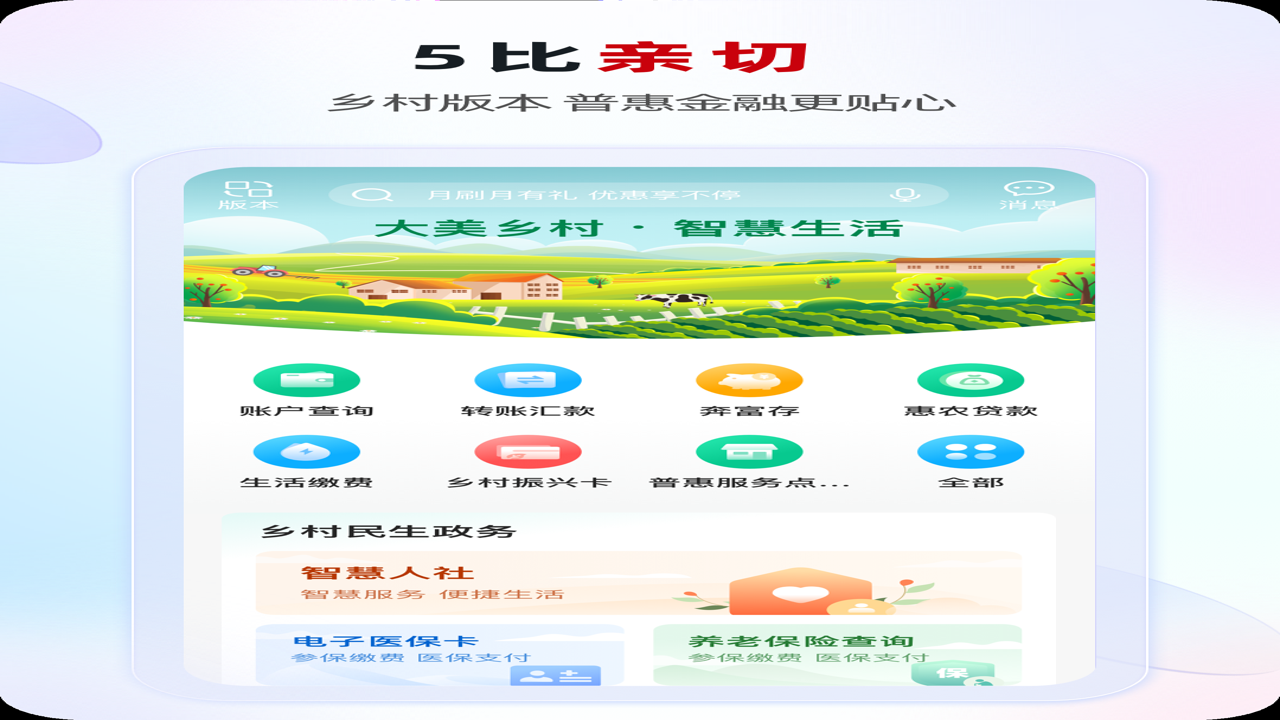
这是个老生常谈的话题,但在**江苏农商行**这里还有些讲究。理论上,线上渠道(手机银行、网上银行)因为节省人力成本,利率有时会略高于线下柜台。但我实测发现,差别并不像以前那么夸张了,有时候线下网点为了完成季度指标,会提供一些额外的礼品或者稍微优惠一点的内部利率。我的经验是:先打开**江苏农商行**的手机银行APP,看看线上的挂牌利率和可购额度;然后打电话问问你常去的那个线下网点,问他们有没有“专属存款”或者“特色产品”。很多时候,线下经理为了拉存款,权限比系统显示的还要灵活一点。不过要注意,所有承诺必须落在合同里,口头说的不算数,这点大家一定要守住底线。
最后说点实在的:心态要稳
2024年存钱,心态比技巧更重要。别总盯着那零点几个百分点的差别焦虑,**江苏农商行**作为正规持牌机构,安全性是有保障的,存款保险制度也在后面兜底。与其每天刷新闻看利率变动,不如根据自己的现金流需求,合理分配。留足三个月的生活费在活期或货币基金,剩下的根据风险承受能力配置定期。记住,适合自己的才是最好的。希望这篇关于**江苏农商行**存款调整的分享,能帮你理清思路,钱袋子鼓鼓,睡得也香。如果你有具体的案例拿不准,欢迎在评论区留言,咱们一起探讨。
 喜欢
 顶
 难过
 囧
 围观
 无聊