前阵子我表弟去4S店买车,销售噼里啪啦一顿算,说月供三千出头很划算,他差点就签字了。我让他先别急,回家打开车贷管家把利率、贷款额、期限挨个输进去算了一遍,结果发现总利息比销售说的多了小一万块。这事儿让我挺有感触,很多人贷款买车根本不知道自己到底还了多少利息,全是听别人报个数就认了。其实算车贷真没那么难,今天就结合我自己的使用经历,聊聊怎么用车贷管家把汽车贷款利率、月供算明白,再说说提前还款到底划不划算、有哪些坑要提前知道。
一、先搞清楚你的还款方式,别被低月供忽悠
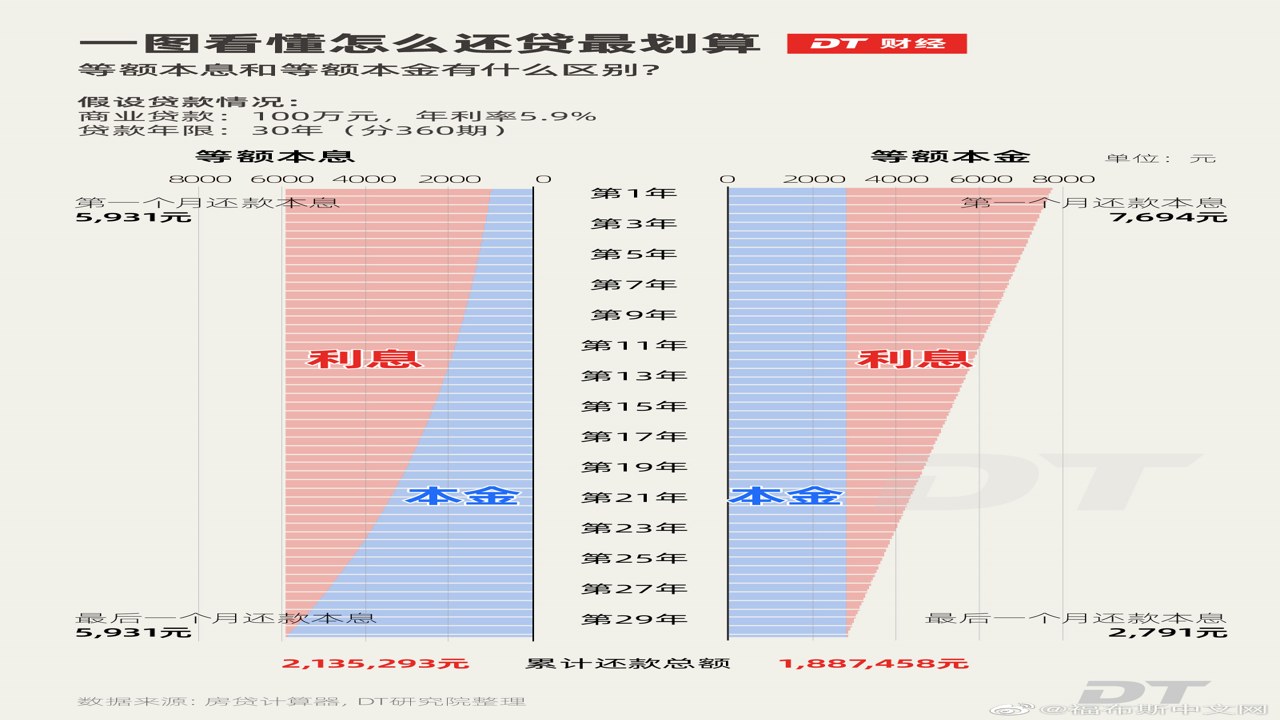
算车贷之前,得先分清自己是等额本息还是等额本金。这俩差别可大了。等额本息是每个月还的钱一样多,前期还的利息占比高,适合工资固定、图省心的人;等额本金是每个月本金一样多,利息逐月递减,总利息更少,但前期月供压力大。我当初买车选的就是等额本息,因为那会儿刚工作,月供稳定心里踏实。打开车贷管家,输入贷款金额、年利率、期限,两种方式的月供和总利息一对比,清清楚楚。很多朋友搜"车贷月供怎么算""汽车贷款利率一般是多少",其实不用记公式,工具输个数就出来了。
二、车贷利率的水有多深,一算就知道
说到利率,这里面的门道真不少。银行车贷年利率普遍在3%到8%之间,具体看你的征信、首付比例和贷款期限。有些4S店会推"贴息""免息"方案,听着很美,但往往会收一笔金融服务费,几千块不等。我同事就中过招,号称两年免息,结果手续费算下来比正常利息还贵。用车贷管家把贴息方案的实际成本和普通贷款方案对比一下,谁便宜一目了然。还有个点要注意,销售说的往往是"费率"不是"利率",费率是按月收的总费用比例,折算成年化利率其实高不少。把这些数字扔进车贷管家反推一下,真实利率藏都藏不住。这也是我建议大家搜"车贷利率换算""车贷年化利率怎么算"时,一定要自己动手验一遍的原因。
三、提前还款攻略:什么时候还最省钱
很多人攒了点钱就想提前把车贷还清,觉得少还利息肯定赚。这话对一半。关键看你处在还款的哪个阶段。如果是等额本息,前面还的基本都是利息,你要是已经还了一半以上,提前还款省不了几个钱,意义不大。如果是等额本金,情况稍好点,但也要算算剩余利息还有多少。我用车贷管家算过,我贷12万三年期,还到第20个月的时候,剩余利息已经没多少了,提前还还不如把钱放理财。另外一定要看贷款合同里的提前还款违约金条款,有的银行要求还款满一年才能免违约金,有的按剩余本金的1%到3%收。建议先打贷款行客服问清楚违约金政策,再用车贷管家算一下"提前还款能省多少利息",两边一比,该不该还就有答案了。
四、几个实用提醒,都是我踩过的坑
最后唠叨几句。第一,贷款买车尽量走银行直贷,别轻易碰融资租赁,名义是"低首付",实际成本往往更高。第二,签合同前把利率、期限、违约金、服务费全部写进合同,口头承诺一律不算数。第三,平时可以定期用车贷管家复盘一下自己的还款进度,看看本金还剩多少、利息还了多少,心里有个账。第四,别为了省利息盲目提前还款,留点流动资金应急更重要。车贷这事说大不大,说小也不小,多看多算多问,少吃亏的就是你。
 喜欢
 顶
 难过
 囧
 围观
 无聊