很多人第一次贷款买车,心里都没底:销售嘴上说月供两千八,合同一签就变成三千二;页面写着低息,落地又冒出服务费、GPS费、保证金。车贷管家靠谱吗?我建议大家别急着信宣传,先把它当成一个汽车贷款月供利息计算工具来验一验。真正靠谱不靠谱,不看广告词,看它能不能把本金、期数、利率、还款方式讲清楚,能不能把隐藏费用摆到台面上。下面按普通人查账的思路说,都是能照着算的办法。
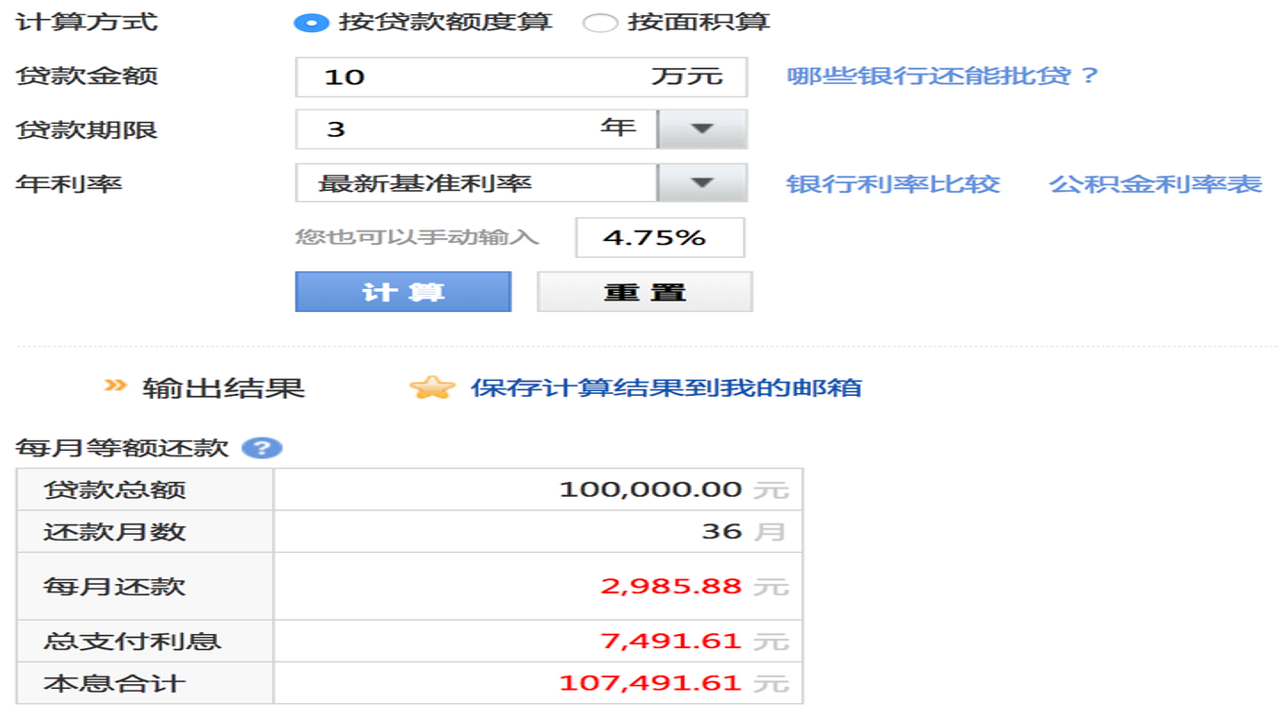
先搞懂月供怎么算,别被一句话糊弄
最常见的坑,就是把“月供低”当成利息低。车贷管家怎么算月供,核心就三样:贷款本金、分期期数、实际利率。等额本息是每月还一样多,前期利息占比高;等额本金是每月本金固定,利息慢慢降,总利息更少,但前期压力大。很多车商爱推“等本等息”,听着像等额本金,其实常按初始本金收息,实际年化会明显变高。你拿到报价后,别只看月供数字,用车贷管家利息怎么算这类工具反推一下,再看合同里的融资总额,差距马上就出来。
手续费 GPS 服务费,才是决定靠不靠谱的关键
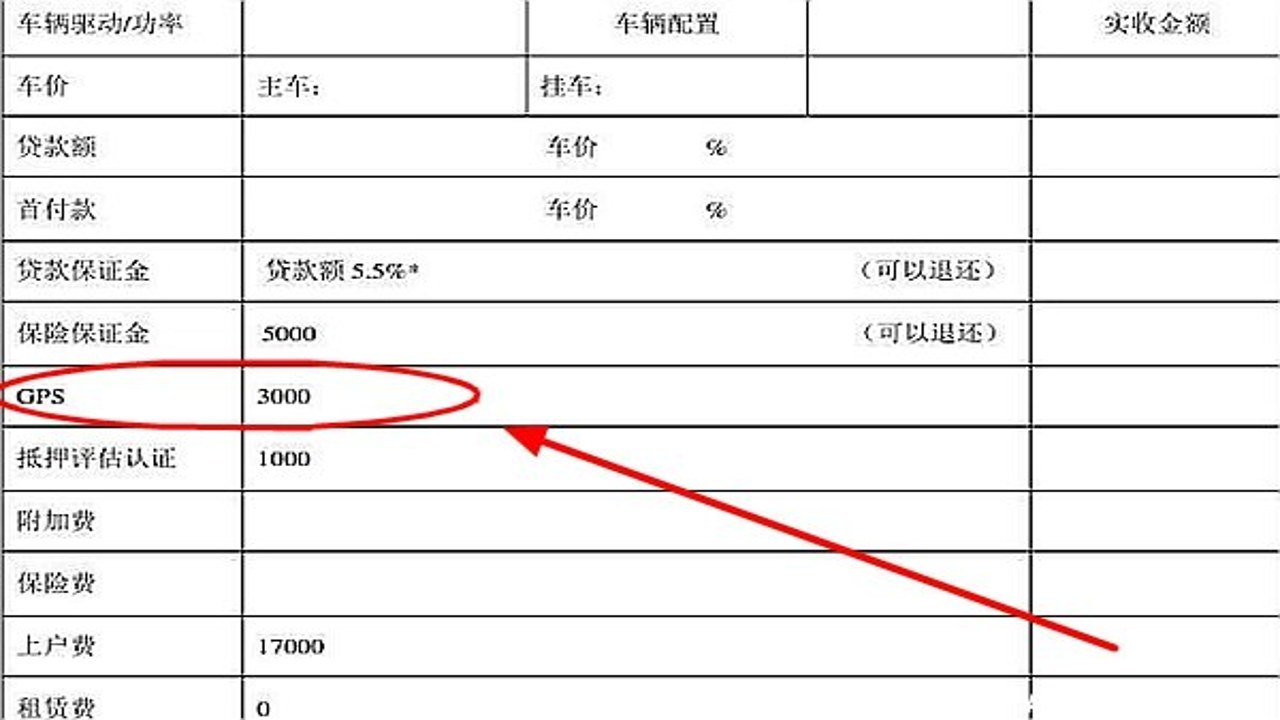
我见过最离谱的一次,朋友买车贷十万,三年,销售说利息才四千多,挺动心。结果细问,金融服务费八千,GPS两千,上牌代办一千五,保险还要在店里买。把这些加回去,所谓低息直接翻车。车贷管家靠谱吗,不能替你把关人品,但能帮你建立核对清单:首付多少、贷款额多少、期数多少、名义利率多少、是否强制装潢、是否有提前还款违约金、解押要不要收费。车贷管家怎么核对汽车贷款总成本,重点不在算一个漂亮月供,而是把所有钱分成利息、费用、保险三块,分开问,分开写进合同。
实际年化别靠感觉,自己反推一遍更安心
普通人最怕听到“厘”“分”,销售嘴里的一分息,跟银行年化完全不是一回事。有个笨办法:把总还款减去到手本金,得到总资金成本;再把所有一次性费用摊进每个月,算出真实月供;最后用车贷管家或表格里的IRR思路估算实际年化。算完你可能会发现,宣传3厘,实际接近七八个点甚至更高。不是说所有车贷都有问题,而是车贷管家实际年化利率一定要自己验,尤其贷款额不大、期数又长的时候,小额费用也会被摊得很隐蔽。记住一句话:合同没写的优惠,都当不存在;口头答应的减免,都要落纸面。
用工具可以,但别只信一个页面
我的用法是把车贷管家当第一步,不当最后一步。先在工具里试几种方案:首付两成、三成、五成,分24期、36期、60期,看月供和总利息怎么变。再拿这个结果去对比银行直贷、厂家金融和4S店渠道,谁透明选谁。若页面只让你填裸车价,不让你填服务费、保险差价、续保押金,那车贷管家靠谱吗这个问题就只能打问号。最后签约前,把提前还款、逾期罚息、车辆解押、抵押登记费用逐条问清,拍照留底。算清账再买,才不会被“低月供”三个字牵着走。
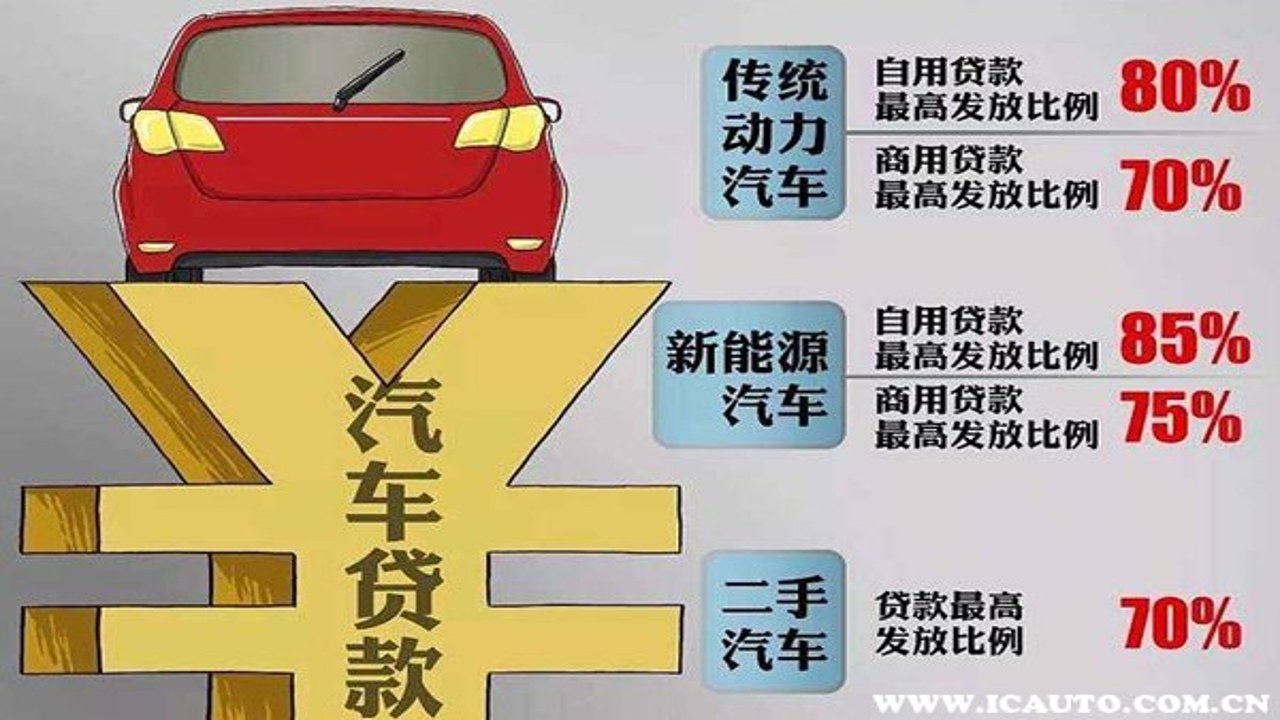
总结成一句大实话:车贷管家本身靠不靠谱,要看它给的是透明算法,还是只给你一个好看的月供。你按本金、期数、利率、费用四项拆开验,再用合同对一遍,基本就不会被带偏。贷款买车不是不能贷,而是别糊里糊涂贷。
 喜欢
 顶
 难过
 囧
 围观
 无聊