前阵子帮我叔整理退休材料,真是一头汗。社保局窗口排长队,手机小程序来回切,问到“以后每月大概能拿多少”,谁都只能给个大概。后来我用退休养老助手把缴费记录、工龄、个人账户余额一条条填进去,心里才算有底。它不是替你办退休,更像一个养老金测算草稿本:先把数摆出来,再看看缺口在哪。对四十多岁到临退这几年的人,尤其有用。别等办完手续才后悔少缴了几年,也别被“听说能领八千”这种说法带偏,自己先算一遍,比什么都强。
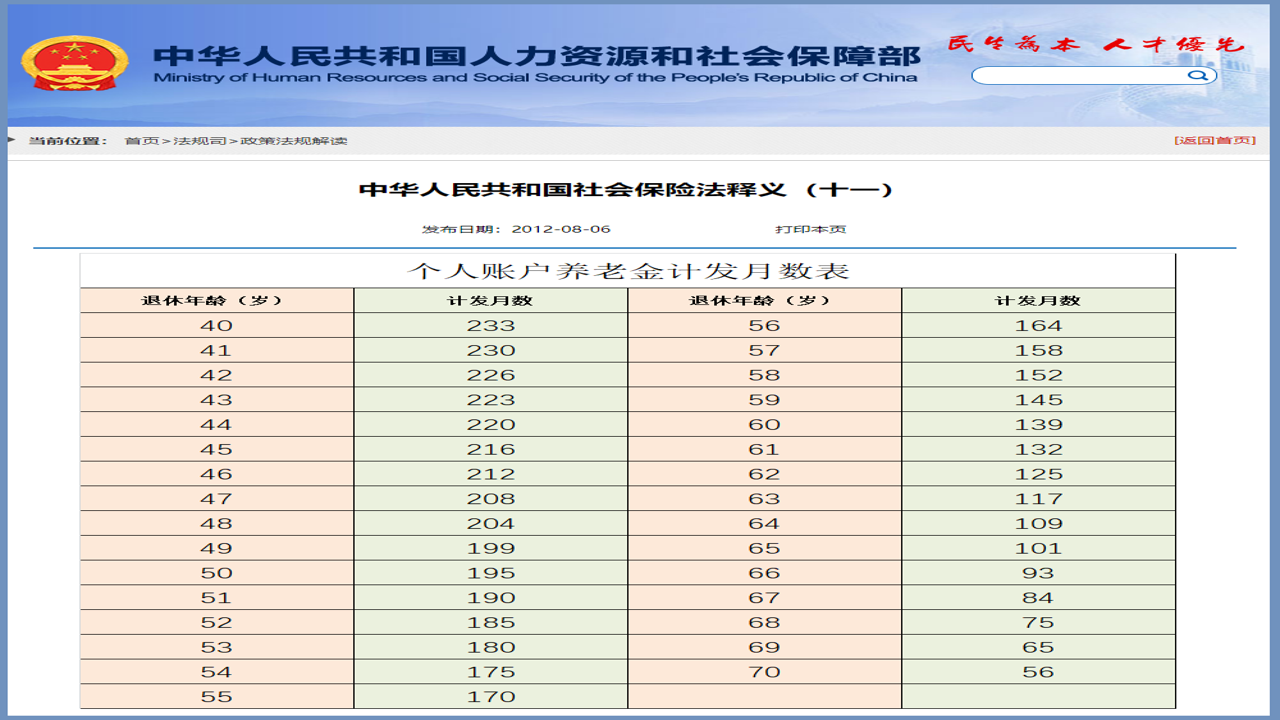
为啥别只盯着社保局那张回执
很多人以为退休就是到点盖章,金额自然出来。真轮到自己,才发现变量不少。比如我叔有段在外地打工的经历,转移接续没弄利落,差点少算两年。退休养老助手这类工具的价值,不是给官方结论,而是逼你把信息补齐:哪年参保、中间断没断、单位缴还是灵活就业、个人账户里躺着多少钱。填的时候别嫌烦,越细越接近真数。我第一遍就犯了懒,把断缴那几个月抹平了,结果养老金替代率看着挺美,实际是虚高。第二遍按社保App里的流水重填,数字掉了一截,反而踏实。
还有一点,别拿它跟银行经理口头测算硬碰硬。一个是按规则粗算,一个常夹带产品目标。你可以把退休养老助手的结果当成基准线,再去听建议,心里就有秤了。
上手不难,坑在填项口径
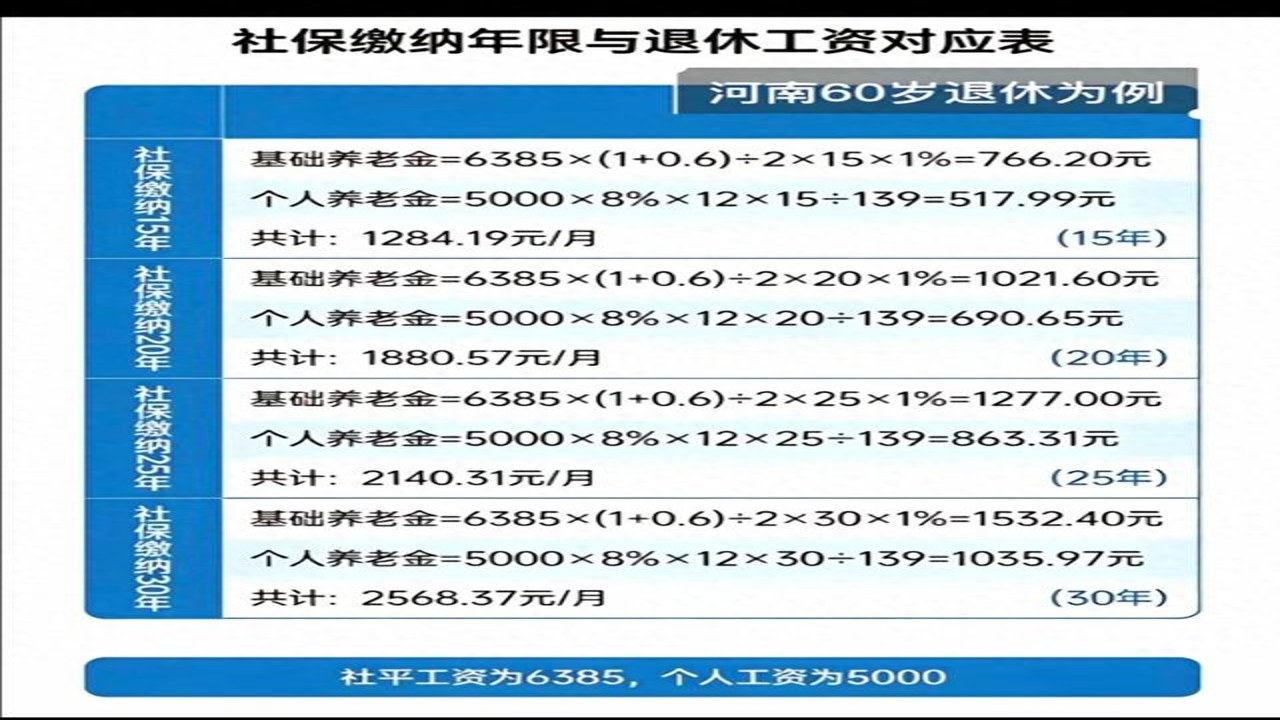
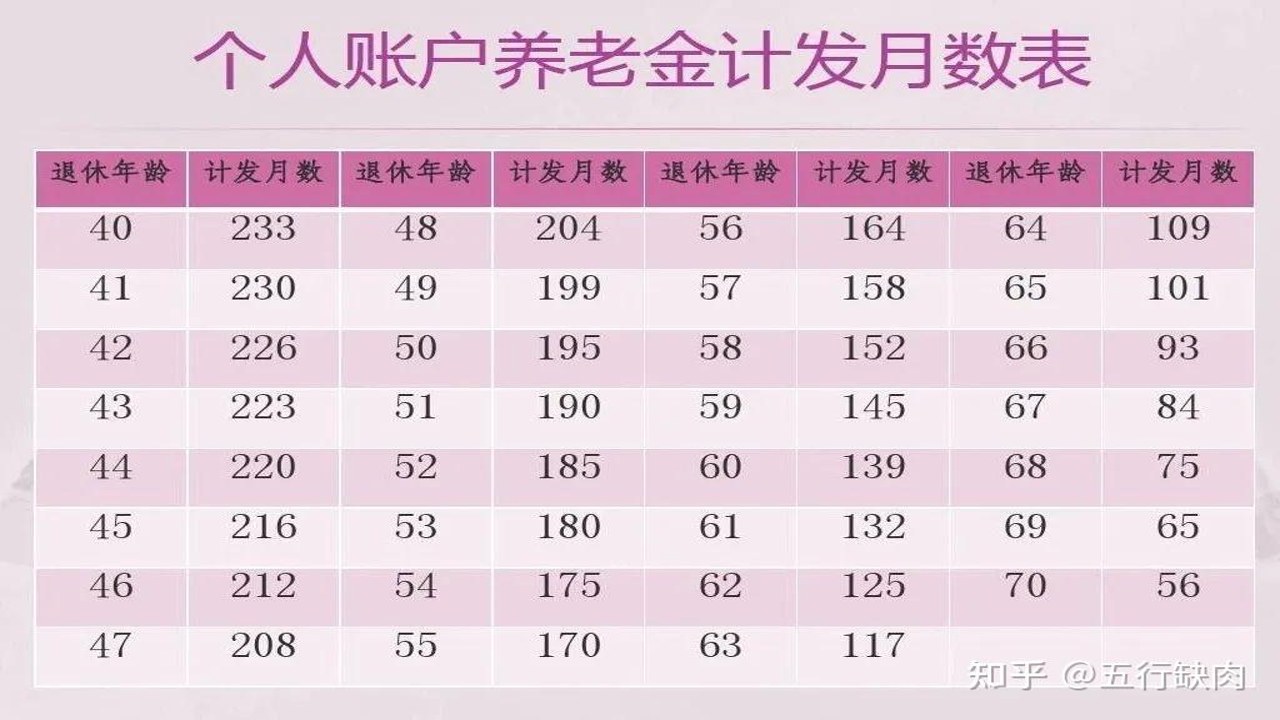
打开退休养老助手,别急着点“开始测算”。先把身份证、社保卡、参保地、历年缴费基数这些备好。页面里常出现的“预计退休年龄”“缴费年限”“个人账户储存额”,前两个好懂,第三个最容易错。个人账户不是单位进统筹那部分,查当地人社App或打12333更稳。第一次我把我叔估算的八万填进去,系统提示偏高,回头一查,原来把职业年金也混进来了,口径一乱,后面全歪。
填完别只看最终那个“每月约多少”。要看构成:基础养老金像大盘,个人账户像小灶,过渡性养老金、地方补贴有没有,差得远。有人一看总数不高就慌,其实忽略了当地社平工资年年调。反过来,有人总数好看,却全靠高基数硬撑,一旦后期收入下滑,续缴压力也不小。退休养老助手适合做情景对比,比如“按目前基数再缴五年”和“最低档续到退休”,两条线一摆,选择就没那么玄学。
我个人建议把结果截图存两份,一份按今天口径,一份按保守口径。别笑,真有用。家里老人问起来,你能说清“这是估算,不是承诺”,比拍胸脯强太多。
算完这三件事,再谈晚年安排
数字出来只是上半场。第一件事,看退休后现金流能不能盖住硬支出:房贷是否清零、医保要补几年、慢性病药费大概多少。我叔算完发现,城镇职工养老金够日常,但想把老房翻新就紧巴巴,于是把装修计划往后挪了两年。第二件事,别忽略通胀。今天觉得五千够用,十年后未必。可以把养老规划拆成三格:社保打底、存款应急、低风险补充,别全押一边。第三件事,和家人通气。退休金不是个人隐私那么简单,谁来管钱、大病怎么分工、要不要去子女城市长住,提前说开,晚年少很多别扭。
也有人问,这工具准不准?我的看法是,方向比精确重要。它能提醒你补缴、转移、别断缴,也能暴露“缴费年限短”这种硬伤。真正到办退休,仍以社保经办口径为准。但提前做好养老金规划,就像出门看导航,不等于替你开车,起码不瞎绕路。
如果你也到了要替自己或爸妈琢磨退休的年纪,不妨今晚就把缴费记录翻出来。用退休养老助手粗算一次,把疑点记下来,该转移的转移,该补缴的咨询窗口。晚年过得稳不稳,不靠运气,靠这些看起来琐碎、其实顶用的提前量。
 喜欢
 顶
 难过
 囧
 围观
 无聊