最近好多朋友在后台问我,说交了那么多年的社保,到底每个月交了多少,医保里又有多少钱能看病?其实这就是咱们常说的个人社保计算医保问题。很多人觉得社保是个黑盒子,交了钱就没了,其实不是,你的每一分钱都有去向。今天我就结合2024年的最新政策,用大白话给大家讲讲,怎么自己算一算,查一查,心里有个底,别被糊涂账搞晕了。
先搞清楚:钱到底交去哪了?
咱们先别急着算数字,得先知道钱分几块。以最常见的职工社保为例,你每个月工资里扣的钱,主要去了两个地方:养老和医疗。
养老保险,你个人交8%,公司交16%(各地略有差异),这钱全进统筹账户,也就是大家的大池子,将来发养老金用的。
医疗保险就比较有意思了,这是大家最关心的。你个人交2%,公司交6%-10%左右。重点来了:个人交的2%全部进入你的医保个人账户,这钱就是你的,可以买药、挂号。而公司交的部分,主要进统筹账户,用来给你报销住院费、大额医疗。
所以,个人社保计算医保的第一步,就是看你每月工资条上,医保个人缴费比例是多少,通常是2%。如果你基数是5000元,那你每个月医保卡里就会多100元。这个钱是实打实进你卡里的,别以为交了就没了。
手把手教你算:2024年医保报销怎么算?
算清楚了进账,接下来就是最实用的:看病能报多少?这里有个坑,很多人不知道医保有“起付线”和“报销比例”。
打个比方,你在二级医院住院,花了10000元。当地起付线是800元,这意味着头800元你自己掏。剩下的9200元,进入报销计算。
2024年很多地区职工医保在二级医院的报销比例大约是85%。那你能报多少?
公式很简单:
(总费用 - 起付线)× 报销比例 = 报销金额
代入算一下:(10000 - 800) × 85% = 7820元。
这意味着,医院直接帮你结算7820元,你只需要付2180元(其中800元是起付线,1380元是自付部分)。
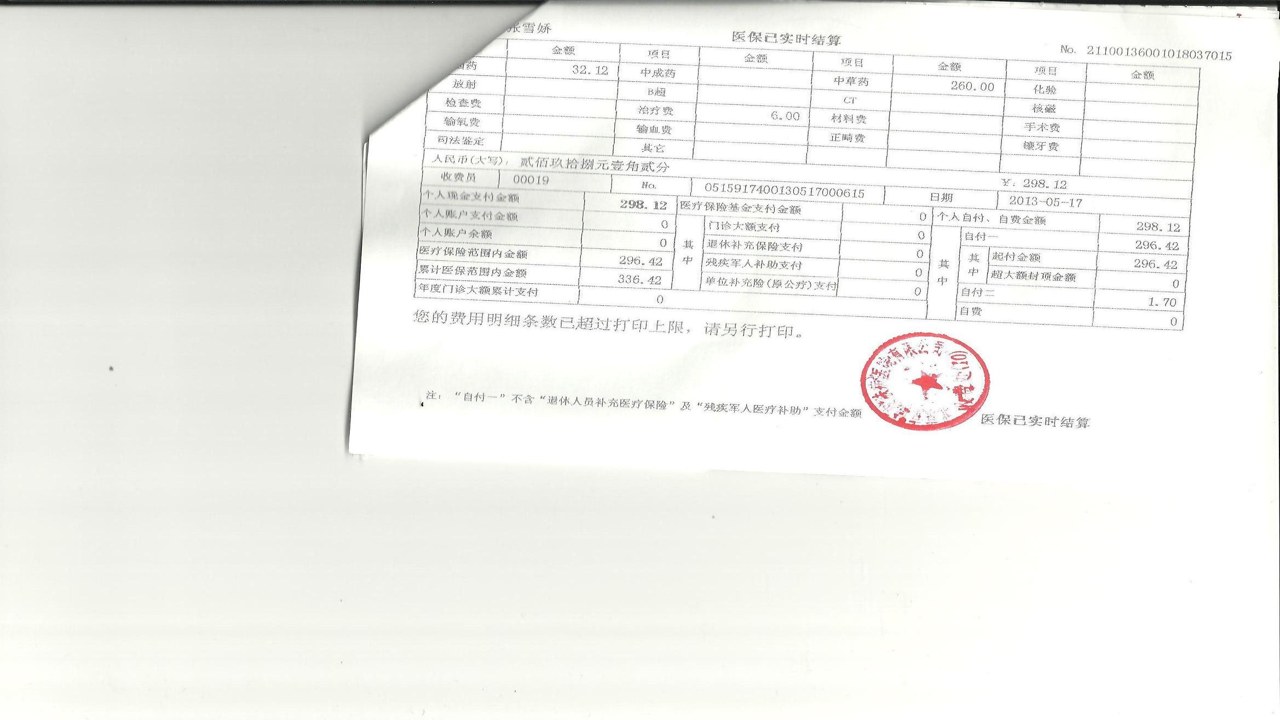
注意!这里面有个细节,个人社保计算医保时,要分清“目录内”和“目录外”。如果医生给你用了进口药或者自费项目,这部分是不进统筹报销的,得用你医保卡里的个人账户余额或者现金支付。所以,看账单时,一定要看“医保支付”那一栏,别只看总费用。
避坑指南:这些误区千万别踩
最后分享几个我踩过或者朋友踩过的坑,大家一定要避开。
第一,别以为医保卡里的钱是“存款”。虽然它叫个人账户,但它有使用限制,比如不能买保健品、化妆品,只能买药、诊疗。而且,如果你长期不用,这笔钱是留在卡里的,但不会像银行利息那样高滚,别指望它理财。
第二,断缴很危险。如果你辞职了,个人社保计算医保的连续性就断了。很多城市规定,医保断缴3个月,报销资格就暂停,再续上还要等几个月才能恢复报销。所以,离职期间一定想办法衔接,比如以灵活就业身份自己交,或者找新单位尽快入职。
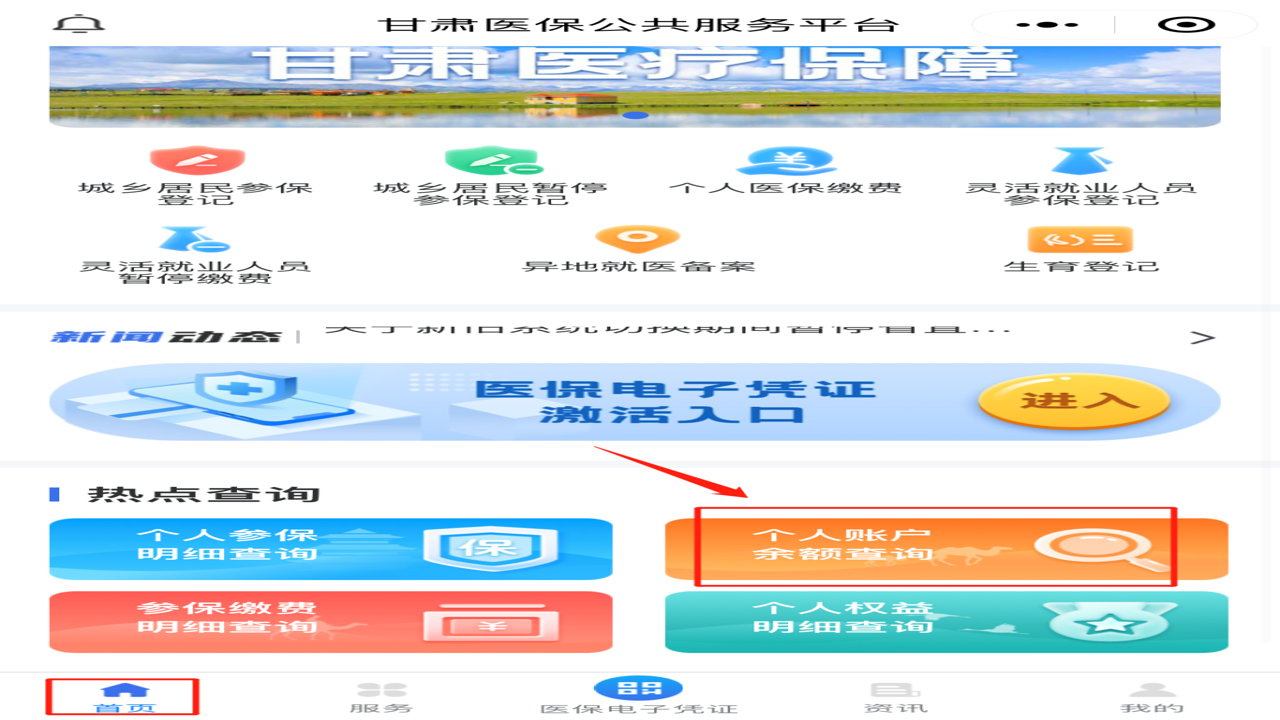
第三,异地就医要备案。现在虽然全国联网了,但如果你去外地看病,没提前在手机上做“异地就医备案”,报销比例会大幅降低,甚至不能直接结算。记得用“国家医保服务平台”APP,提前办好备案,这样在异地医院也能直接刷脸或刷卡结算,不用垫资再报销,省心得多。
总的来说,个人社保计算医保其实没那么复杂,核心就是看懂缴费比例、起付线和报销比例。建议大家每季度查一次医保账户余额,心里有数,看病时也不慌。如果还有具体的城市政策问题,欢迎在评论区留言,我一个个帮大家看。
 喜欢
 顶
 难过
 囧
 围观
 无聊