最近好多朋友在后台私信问,说自己最近申请了几笔网贷或者信用卡,结果去查百行征信,发现上面多了好几条“贷款审批”或者“信用卡审批”的记录,心里特别慌,担心影响以后房贷。其实啊,百行征信和咱们平时查的央行征信是两码事,但它的存在确实会影响很多金融机构的风控判断。今天咱们就掰开了揉碎了聊聊,这些查询记录到底多久能自动消失,以及一年里查多少次算“安全”。
百行征信查询记录多久能消除?
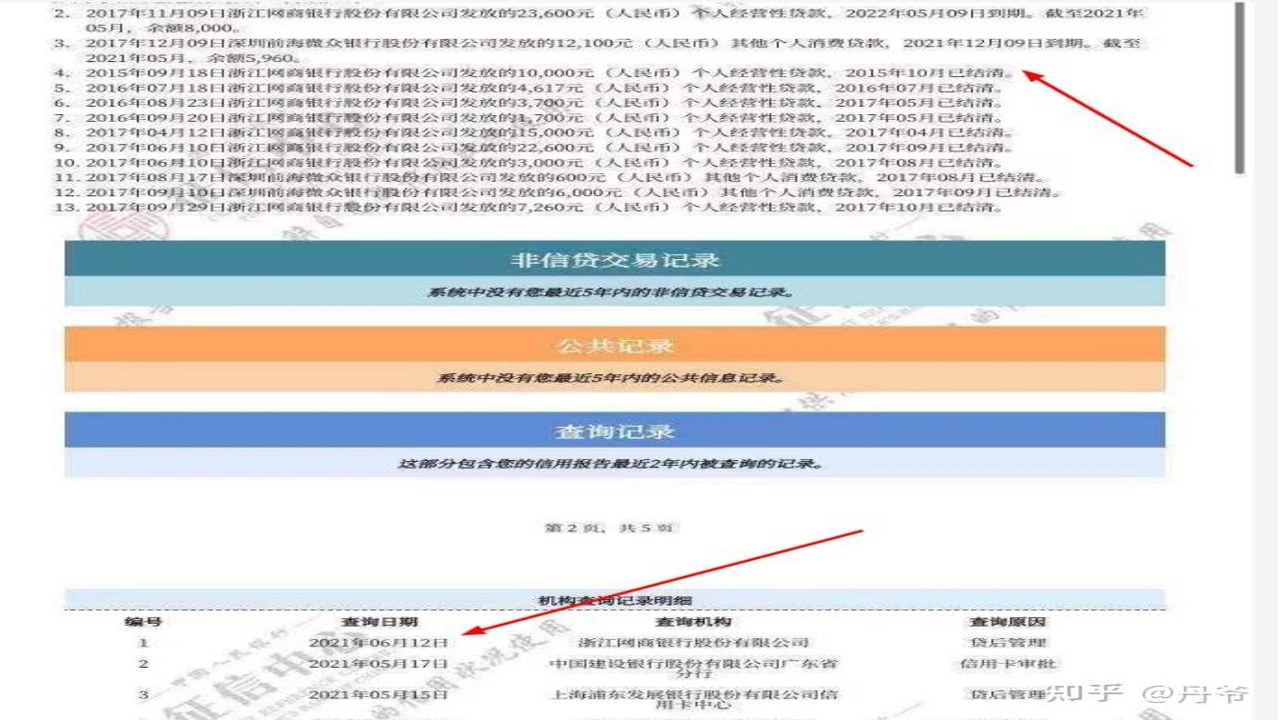
先说大家最关心的消除时间。根据《征信业管理条例》的规定,不良信息的保存期限是自不良行为或者事件终止之日起为5年;如果没有不良行为或者事件,那么查询记录(也就是通常说的“硬查询”)的保留期限通常是24个月。什么意思呢?就是如果你今天因为申请贷款被查了一次,这条记录会在你的百行征信报告上留存两年,两年后自动消失,你不用特意去申请消除,也不用找什么“洗白”机构,那些说能花钱消除的都是骗子,千万别信。我有个朋友去年因为急着用钱,一个月里连查了五次百行征信,结果第二年申请房贷时,银行看到这满屏的“贷款审批”,直接拒了,后来等了快两年,记录少了,才顺利批下来。所以,时间就是金钱,尤其是对于打算近期买房的朋友,一定要控制好查询频率。
这里要特别区分一下“硬查询”和“软查询”。硬查询是指因为申请贷款、信用卡等产生的查询,这种对信用影响大;而软查询比如你自己查一下、或者单位因为担保审查去查,这种通常不影响贷款。所以在看百行征信报告时,重点看“贷款审批”和“信用卡审批”这两类。如果近期没有实际下款,却有一堆审批记录,那就是典型的“征信花”了。
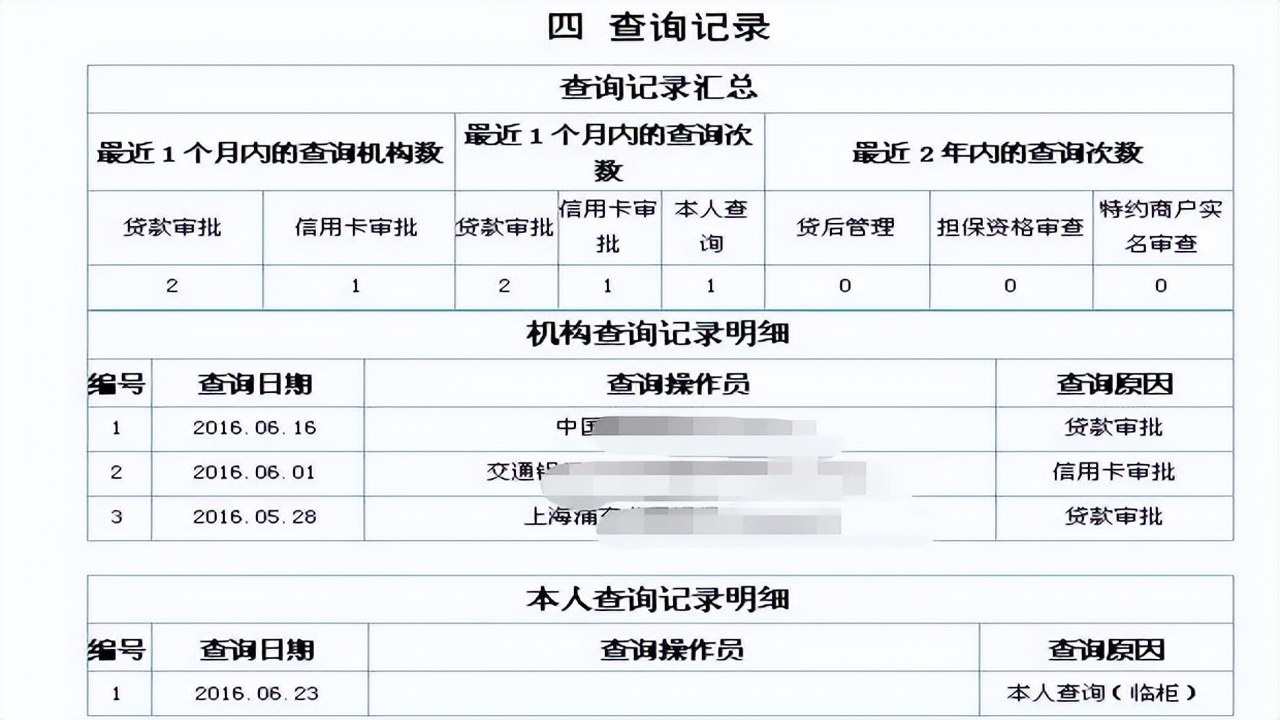
百行征信查询次数上限是多少?
很多人问,到底查多少次才算超标?其实央行征信和百行征信都没有一个绝对的“上限”数字,比如规定查满5次就不能贷款了,这是误区。但是,金融机构内部是有风控模型的。根据我的经验,以及和信贷经理的交流,一般建议百行征信的“贷款审批”查询在半年内不超过3次,一年内不超过6次;“信用卡审批”查询在半年内不超过2次,一年内不超过4次。如果你刚还完一笔贷款,或者刚办了一张信用卡,短期内(比如一个月内)再查,风险系数会飙升。我见过一个案例,申请人半年内查了8次百行征信,其中6次是网贷,银行直接判定其资金链紧张,存在高违约风险,直接拒贷。所以,非必要时,千万别去乱点那些“测额度”、“查额度”的按钮,每一次点击都可能触发一次硬查询。
如何维护良好的百行征信记录?
既然知道了规则和上限,怎么维护就成了关键。首先,百行征信不是万能的,但它反映的是你在非银金融机构的信用状况。很多小贷公司、消费金融公司都接入了百行征信。如果你近期有房贷、车贷计划,最好提前3-6个月停止申请任何新的贷款和信用卡,让查询记录慢慢“稀释”。其次,如果确实需要贷款,建议多家银行或机构同时申请,而不是串行申请。虽然每次申请都会查,但同一时间段内的多次查询,部分银行可能会视为“一次”或者影响较小,但这也不是绝对的,最好还是集中办理。最后,定期自查。虽然百行征信不像央行征信那样有官方免费查询通道(目前部分机构提供付费查询),但你可以通过一些正规平台或者银行渠道了解大致情况。如果发现报告有误,比如明明没申请过的贷款出现在报告里,一定要立刻提出异议申请,保留好相关证据,及时纠正错误信息,这也是保护信用的一种手段。记住,信用就像空气,平时觉得无所谓,一旦没了才知道重要,好好呵护你的百行征信,才能在未来需要资金时,拥有更多的选择权和议价权。
 喜欢
 顶
 难过
 囧
 围观
 无聊