最近好多朋友在后台问,2024年这化纤行情到底怎么走?说实话,年初那会儿大家心里都没底,POY、FDY价格晃来晃去,下游纺织厂也是观望情绪重。今天咱们就借着**化纤邦**这个平台的数据,把2024年最新化纤价格走势捋一捋。这不光是看数字,更得看背后的逻辑,毕竟现在市场变化快,光看昨天不够,得看趋势。我整理了最近三个月的成交数据和行业反馈,发现了不少有意思的现象,比如虽然产能还在扩张,但库存去化速度比预期快,这跟终端消费的回暖有关系。下面咱们分几个板块,把那些藏在水面下的细节挖出来,帮你理清思路。
POY与FDY价格波动背后的真实逻辑
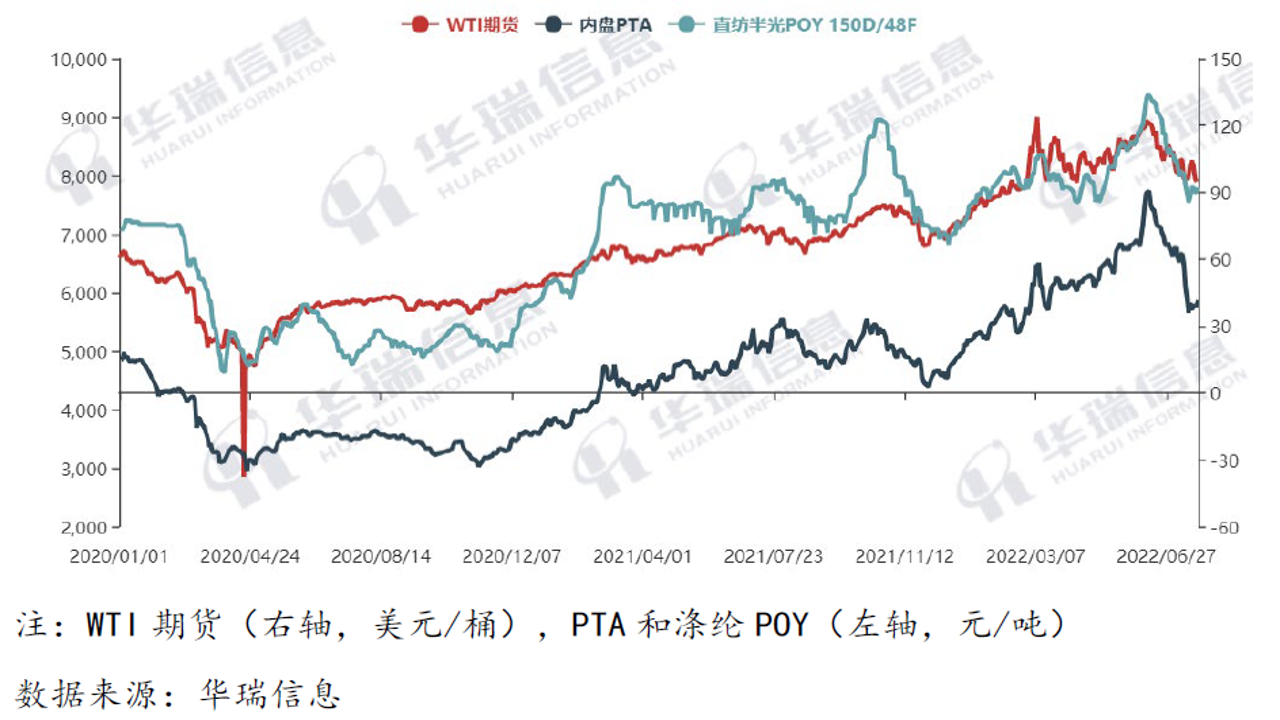
先说大家最关心的聚酯类产品。今年POY的价格走势有点“锯齿状”,不像以前那么平滑。我跟踪了几个主要产区的报价,发现3月份到5月期间,**化纤邦**监测到的POY均价波动幅度超过了8%。这为啥呢?其实主要是原油价格的不稳定传导到了PTA,进而影响了聚酯。很多新手容易忽略这点,以为只是供需问题,其实上游成本支撑很关键。另外,FDY作为高附加值产品,今年表现相对坚挺。为什么?因为高端面料需求在复苏,特别是户外运动和功能性服装的订单多了。我在跟几个织造老板聊天时,他们都提到,现在接单更看重交期和品质,对价格的敏感度稍微降低了一点。这意味着,单纯靠低价抢市场的策略行不通了,**化纤邦**数据显示,优质FDY的溢价空间在扩大。如果你还在纠结要不要囤货,建议先看下游接单情况,别盲目跟风。
涤纶短纤与氨纶:被低估的细分机会
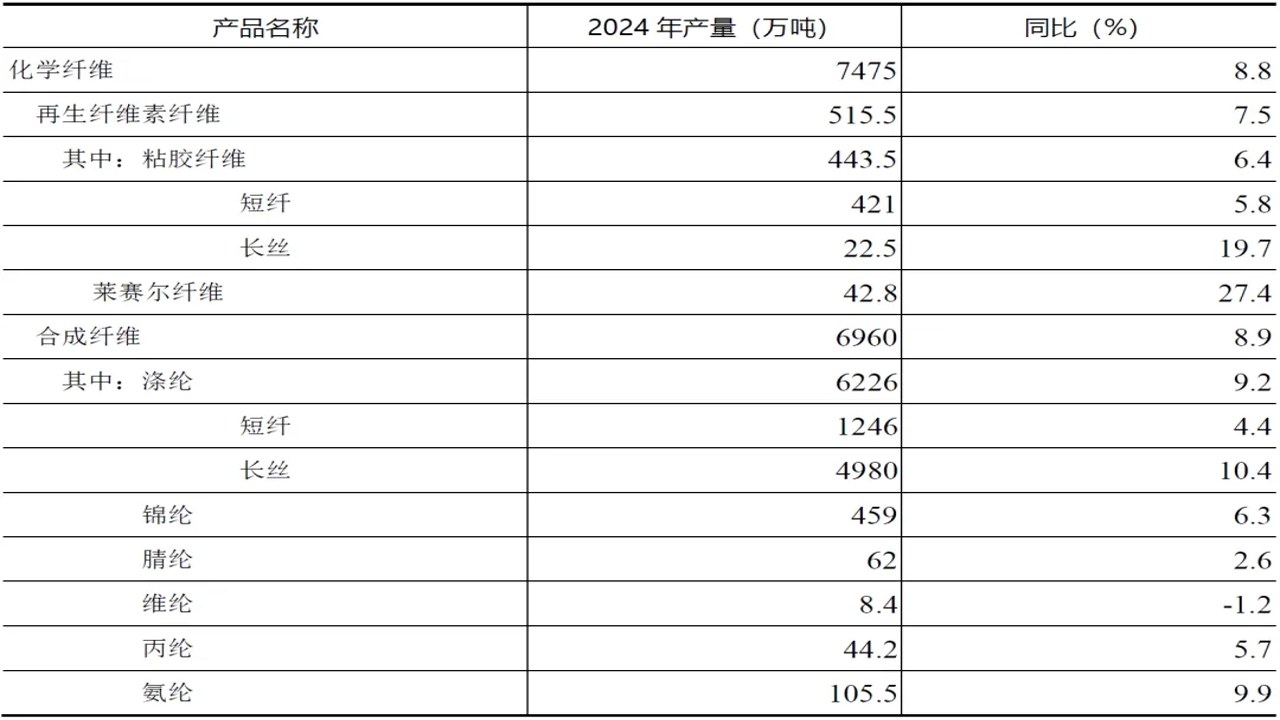
很多人只盯着聚酯切片,其实涤纶短纤和氨纶才是2024年的亮点。特别是氨纶,去年下半年开始反弹,今年虽然震荡,但底部明显抬高。为什么氨纶这么强?因为供应端出清了一部分落后产能,加上瑜伽服、运动内衣的需求持续旺盛。我在**化纤邦**的社区里看到不少贸易商分享心得,都说氨纶的库存周期比之前短了,周转快,利润空间反而比大宗聚酯更稳。再看涤纶短纤,今年受粘胶价格影响较大,但粘胶本身受上游浆粕制约,价格很难大跌。所以,短纤的价格中枢是上移的。对于中小贸易商来说,这两个品种的波动性比POY小,更适合做波段。但我得提醒一句,别以为它安全就放松警惕,每月月初的检修计划一定要盯紧,那几天价格波动最大,**化纤邦**的实时预警功能在这里特别好用,能帮你避开高点接货。
行业深度解析:产能过剩下的突围之路
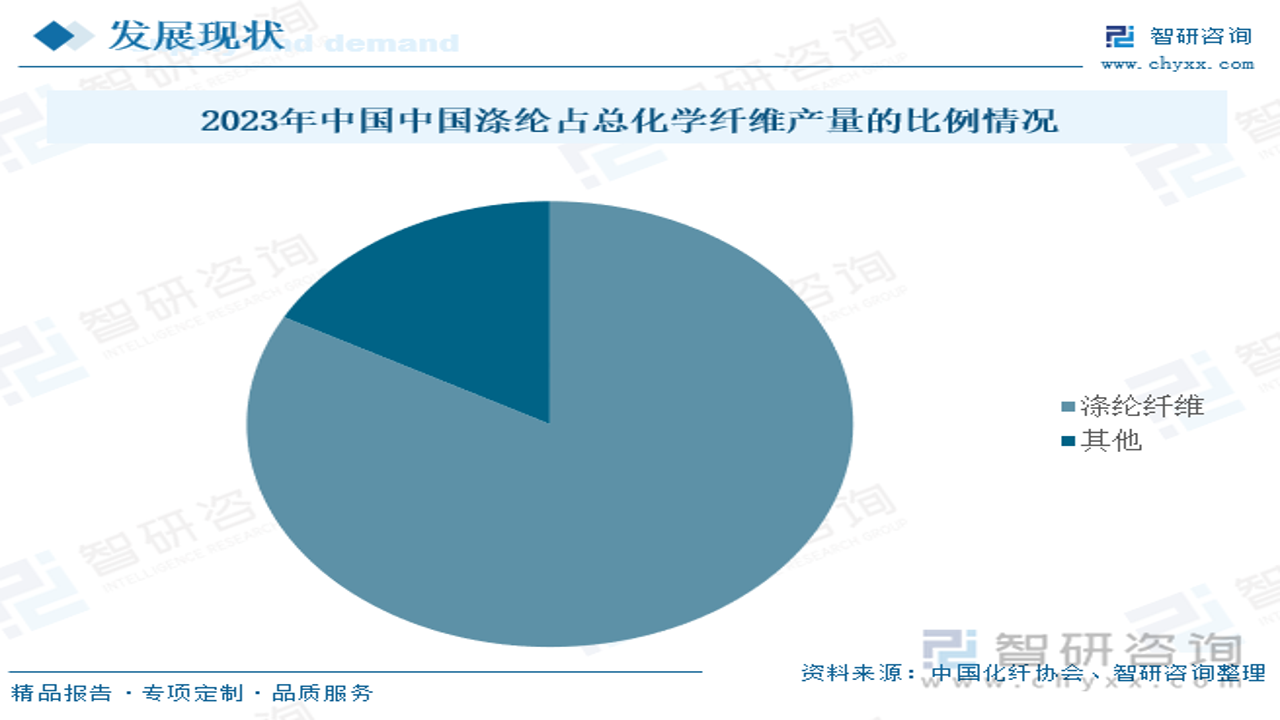
最后聊聊行业大环境。2024年,国内化纤产能还在继续扩张,尤其是民营大炼化项目的投产,让市场供应充足。这听起来像是利空,但换个角度看,竞争加剧也倒逼企业提升效率。**化纤邦**的深度解析报告指出,头部企业正在通过一体化布局来降低成本,而中小厂商则必须找差异化。什么是差异化?就是做特种纤维,做功能性改性。比如抗静电、阻燃、再生纤维等,这些细分领域虽然量不大,但利润厚。我认识的一个做再生涤纶的老板,今年利润比去年翻了一番,关键就是抓住了环保政策和海外品牌的需求。所以,2024年的关键词不是“量”,而是“质”。如果你还在传统的大宗贸易里打转,压力会越来越大。建议多关注**化纤邦**上的行业技术动态,看看哪些新材料、新工艺正在落地。毕竟,风口永远在变化中,早点布局的人才能吃到肉。总之,这行水深水浅,得看清趋势,选对赛道,才能活得久。
 喜欢
 顶
 难过
 囧
 围观
 无聊