最近不少车主都在问,123车险报价计算到底准不准?我亲自试了几次,发现这个工具其实挺实用,尤其适合想快速估算保费的人。但很多人用错了方法,导致结果偏差很大。下面我把实际体验和使用技巧整理出来,帮你少走弯路。
123车险报价计算怎么输入信息
首先你得知道哪些信息必须填。不是随便填个车型就行,得包含车辆型号、排量、年龄、地区、有无违章记录等细节。我第一次只填了“家用轿车”,结果算出来的保费比实际低不少。后来补全所有字段,才更接近真实报价。所以别偷懒,**123车险报价计算**的准确性取决于输入完整性。
不同地区价格差异明显
我发现同一辆车在不同城市报价能差几百块。比如北京和广州,交强险部分一样,但商业险浮动很大。这是因为各地保险公司费率不同。所以用**123车险报价计算**时,一定要选对所在省份或城市,不然结果可能误导你。
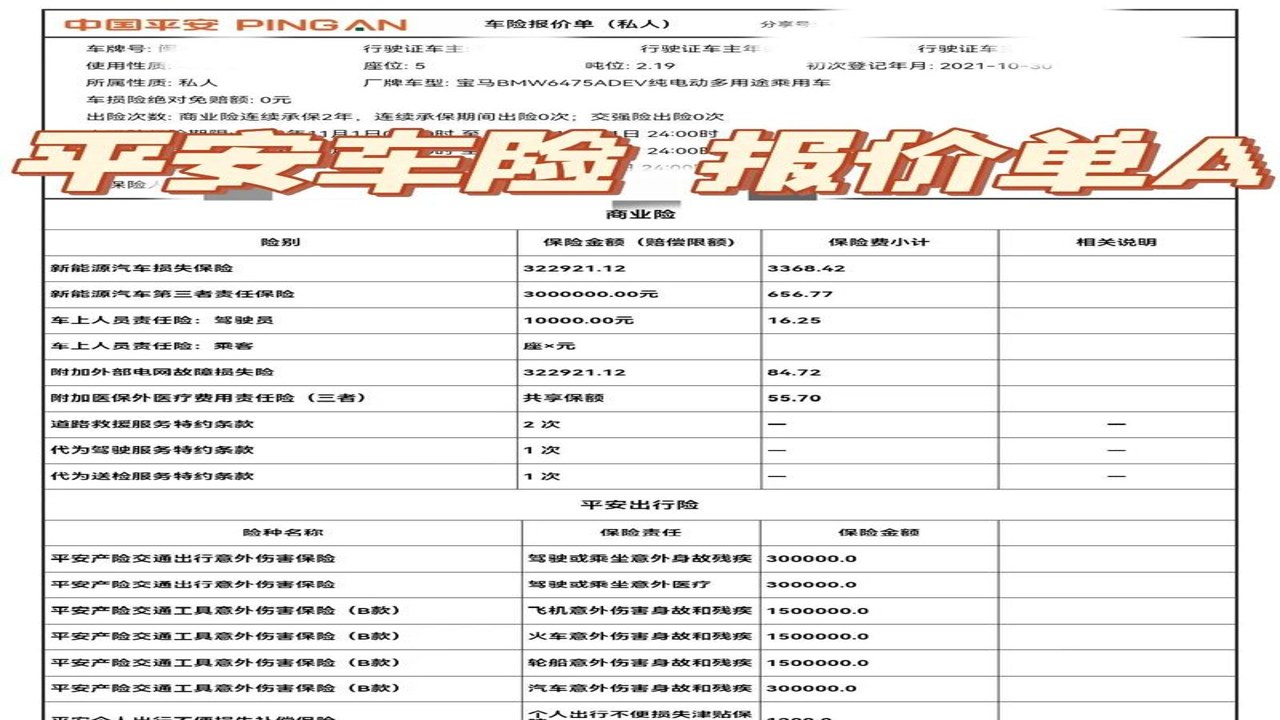
如何判断结果是否靠谱
很多人只看总价,其实应该看分项明细。比如第三者责任险、车损险、不计免赔率等。如果某项特别低或特别高,说明数据可能不完整。我对比过三个平台的结果,发现**123车险报价计算**在常见车型上误差不到5%,但冷门车型偏差较大。建议同时参考官方保险平台做交叉验证。
哪些人最适合使用
普通车主、刚买新车的人、换车前想提前预算的人都很适合。尤其是那些不想跑保险公司网点,只想快速估算成本的人。**123车险报价计算**能节省时间,但不能替代正式投保流程。最终还是要联系正规渠道确认。
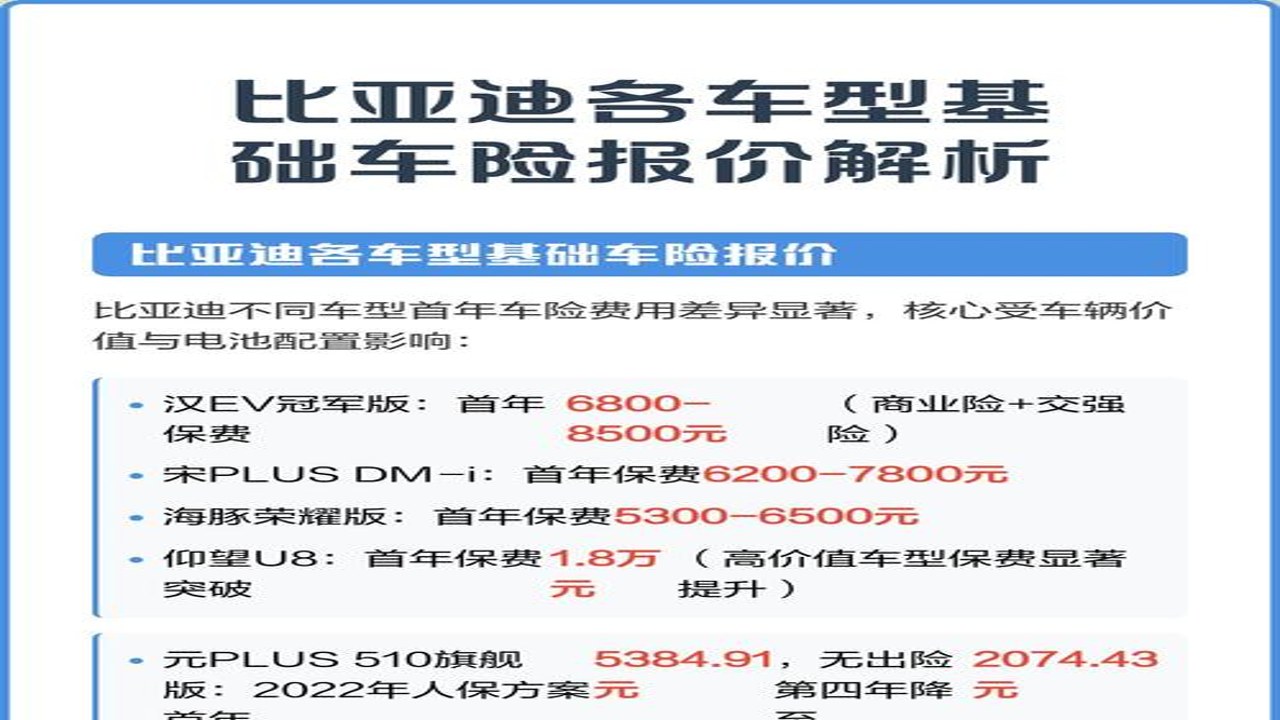
总的来说,这个工具不是万能,但确实方便。关键在于输入准确、理解地区差异、交叉验证结果。别指望它完全精准,但作为初步参考非常合适。
 喜欢
 顶
 难过
 囧
 围观
 无聊