做财务这行,最头疼的往往不是复杂的合并报表,而是那些看似简单却极易出错的日常账务。尤其是**记应收**这块,很多新入职的会计朋友总以为只要把发票金额填进去就行,结果年底一核对,坏账准备计提不准,或者税务稽查时因为凭证链条断裂被罚款。今天咱们就抛开那些晦涩的准则条文,聊聊在实际工作中,**记应收**到底该怎么操作才最稳妥,以及遇到死账烂账时,如何合规地进行**坏账处理**,让咱们的账目既清晰又经得起查。
别只盯着金额,**记应收**的核心是证据链
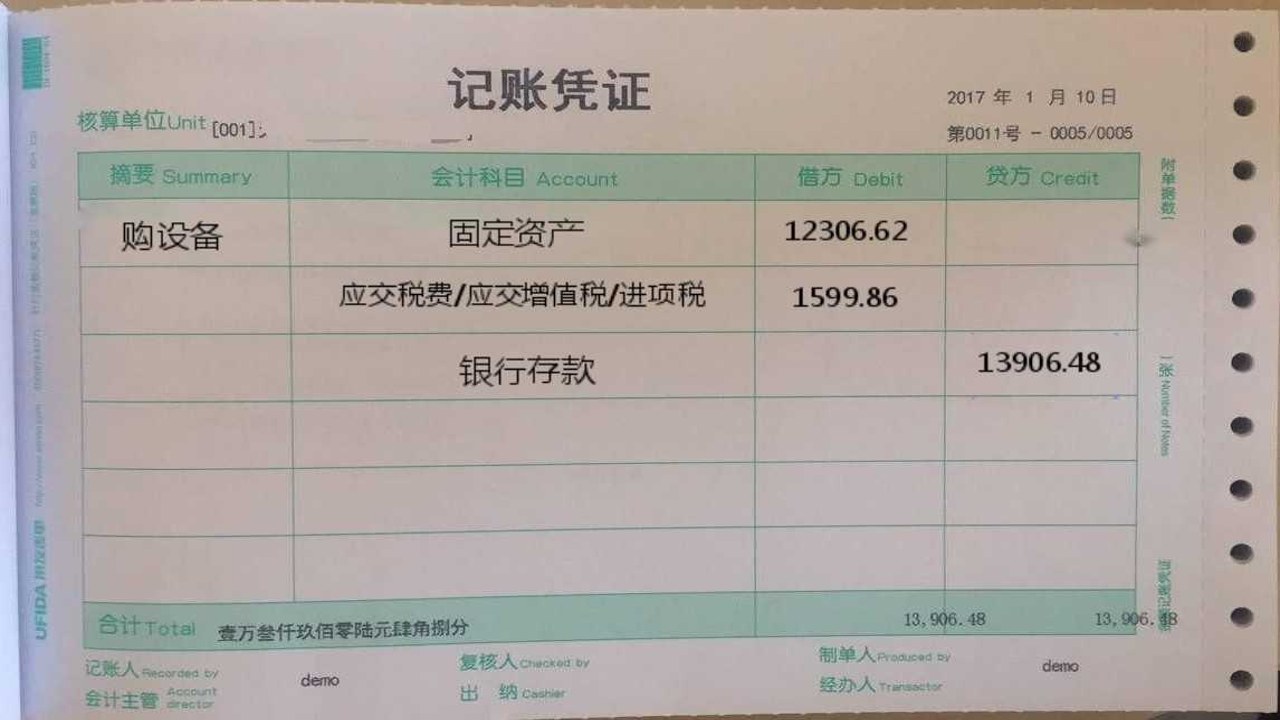
很多小伙伴在**记应收**时,习惯性地只看销售发票上的金额,直接借:应收账款,贷:主营业务收入。这没错,但漏掉了一个关键点**纳税义务发生时间**和**合同约定**。比如咱们是预收款方式销售,发票开了,但货没发,这时候你如果直接**记应收**,其实是不符合准则的,应该先挂预收账款。等到发货那一刻,才是真正**记应收**的时点。我去年就踩过这个坑,因为提前确认了收入,导致增值税申报期和会计利润期不一致,折腾了半个多月才调整过来。所以,**记应收**的第一步,不是看钱,而是看合同里约定的付款节点和发货条款,确保业务流、资金流、发票流三流合一。只有把原始凭证(合同、出库单、发票)对应好了,你的**记应收**才算站得住脚,后续不管是内部审计还是外部审计,都不用担心被挑刺。
坏账不是想提就提,**坏账处理**要有依据
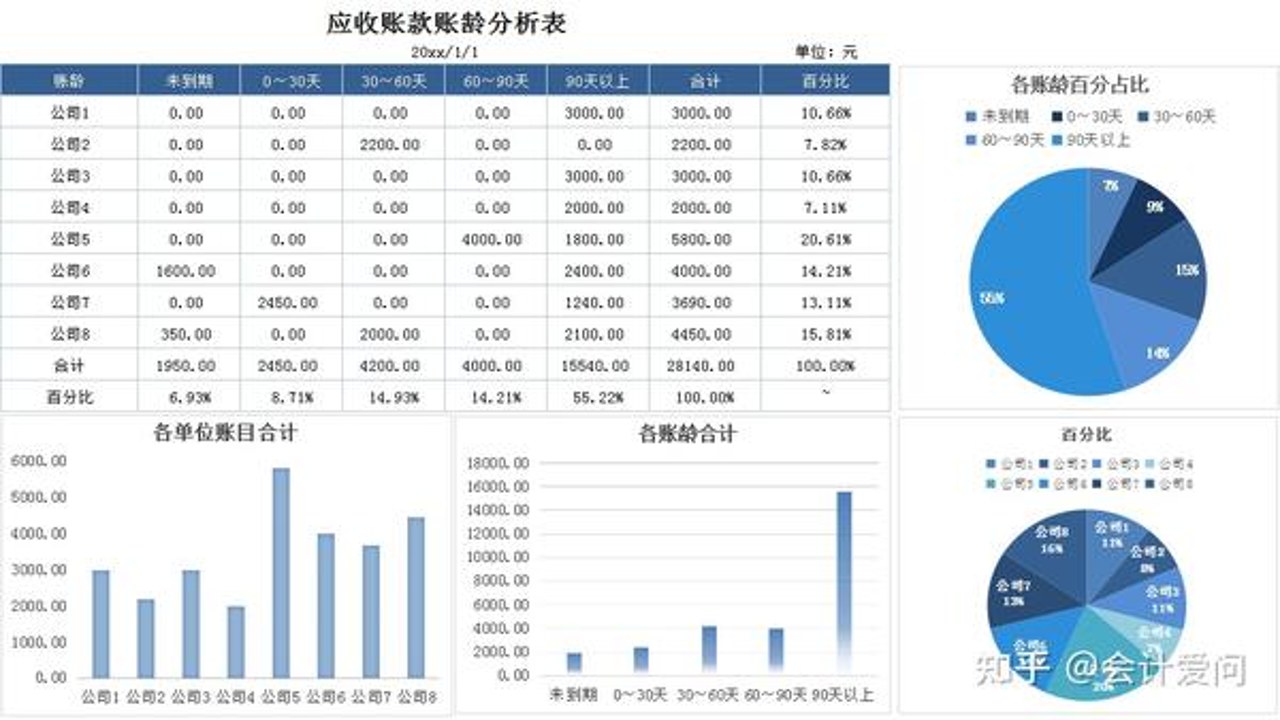
说到**坏账处理**,很多小公司的做法是年底看哪些客户联系不上了,就凭一张总经理签字的说明,直接冲销。这种做法风险极大。税法规定,**坏账损失**扣除需要留存备查资料,比如法院判决、破产公告、或者连续三年催收无果的书面记录。如果你只是口头催收,没有留下微信截图或邮件记录,税务局是不认的。我在实务中建议,**记应收**的同时,建立一套**账龄分析表**。每个月末,把**记应收**的余额按1年以内、1-2年、2年以上分类。对于超过1年且对方有明确无力偿还迹象的,先计提**坏账准备**,而不是直接核销。这样既平滑了利润波动,又为后续的**坏账处理**留足了证据空间。记住,**坏账处理**不是财务一个人的事,需要业务部门配合提供催收记录,财务部门负责做账,两边配合好,才能把风险降到最低。
日常**记应收**的避坑小技巧
最后分享几个我在日常**记应收**中总结的小技巧。第一,科目设置要细。不要只设一个“应收账款”科目,最好下设二级科目,比如“应收账款-某公司-某项目”,这样**记应收**时能清楚区分不同业务。第二,定期对账。每个月或每个季度,给主要客户发对账单,如果对方确认了,你的**记应收**就更有底气;如果对方有异议,立刻查明原因,是发货数量错了还是价格错了,及时更正。第三,关注关联方。如果是集团内部交易,**记应收**时要特别注意抵消分录,避免虚增资产和收入。这些细节看似琐碎,但日积月累,能让你的财务报表更真实、更可靠。财务工作就是这样,功夫在平时,把每一次**记应收**都当回事,遇到**坏账处理**时才不会手忙脚乱。
 喜欢
 顶
 难过
 囧
 围观
 无聊