最近后台好多粉丝私信问我,现在买车到底怎么选贷款划算?其实只要你会用**车贷在线**申请,真的能省下不少冤枉钱。以前大家觉得贷款就得去4S店找金融专员,或者找那些满大街发名片的中介,结果往往被收了高额的手续费和服务费,利息算下来比银行贵得多。今天我就把自己踩过的坑和实测下来的靠谱渠道,毫无保留地分享给你们,主打一个真实、实用、不绕弯子。
为什么我不建议直接去4S店办贷款?
说真的,很多朋友图省事,提车时直接让4S店帮忙办贷款。看似方便,但里面的水太深了。4S店为了完成厂家任务,往往会捆绑保险、延保甚至强制加装装饰,这些费用加起来少则几千,多则上万。更关键的是,他们推荐的贷款方案往往不是利率最低的,而是对4S店返点最高的。我有个朋友去年买比亚迪,4S店给的年化利率是4.5%,还收了两千块手续费。后来他通过**车贷在线**平台对比了一下,发现同款车型在银行渠道的利率只要3.2%,而且没有额外费用。这一来一去,光利息就差了八千多,加上省下的手续费,总共省了一万多。所以,如果你不想被“割韭菜”,第一步就是自己先搞清楚市场行情,别把决定权完全交给销售。
哪些车贷在线平台真正靠谱?
很多人搜**车贷在线**的时候,出来的全是乱七八糟的小贷公司,甚至还有诈骗链接。这里我要强调一点:靠谱的车贷渠道,核心一定是“银行”和“大型汽车金融公司”。目前市面上比较透明、利率较低的渠道主要有三类。第一类是银行直贷,比如招行、建行、工行,他们的优势是利率低、无隐性费用,缺点是审批相对严格,对征信和流水要求高。第二类是汽车厂商旗下的金融公司,比如比亚迪金融、丰田金融,针对自家品牌有专项低息政策,有时候甚至能申请到两年免息,但只限特定车型。第三类是大型互联网平台,比如京东金融、度小满等,他们的优势是审批快、门槛相对宽松,适合征信稍弱但收入稳定的年轻人。我在**车贷在线**申请时,建议大家先查一下自己的央行征信报告,如果记录干净,优先选银行;如果征信有瑕疵,再考虑互联网平台。切记,凡是没下款就先收费的,一律拉黑。
实操步骤:如何高效申请并避坑?
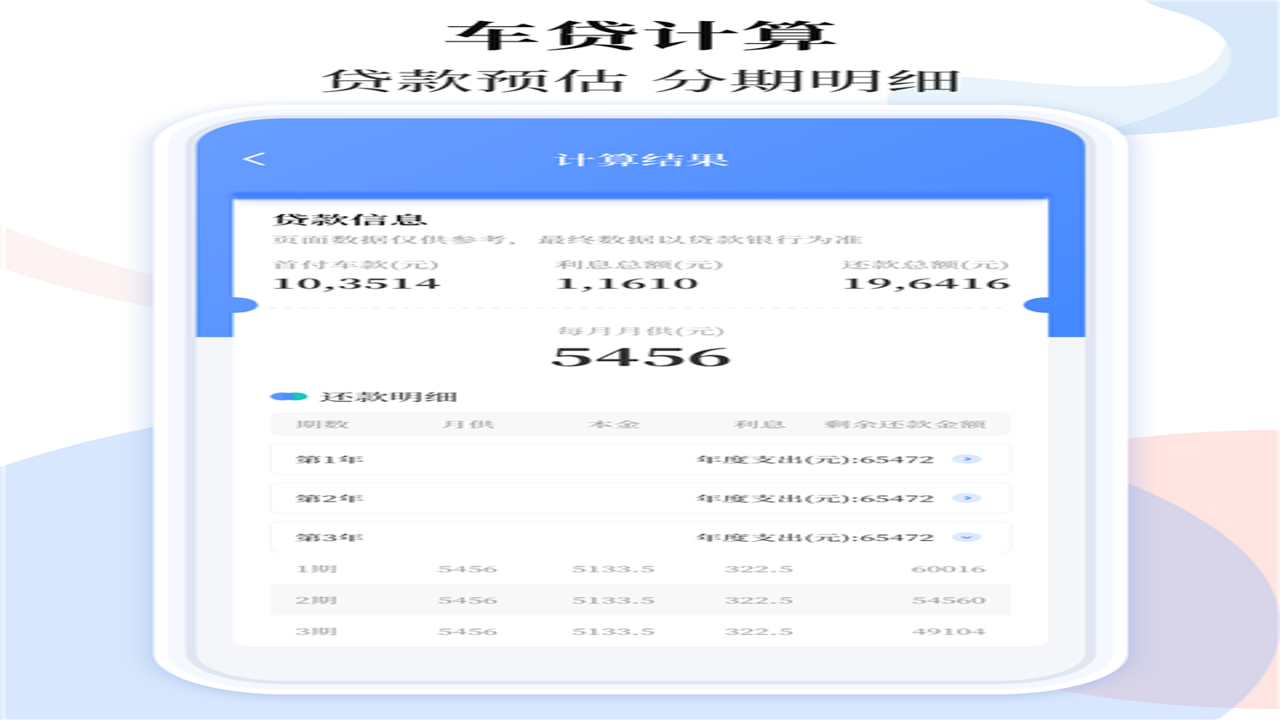
具体怎么操作呢?我总结了一套“三步走”流程,亲测有效。第一步,整理资料。身份证、驾驶证、近期银行流水(最好六个月以上)、工作证明或营业执照,这些是硬通货,准备齐全能极大提高通过率。第二步,多平台比价。不要只在一个地方申请,利用**车贷在线**工具,同时向2-3家不同性质的机构发起预审批。注意,这里的“预审批”通常只查征信一次,不会像正式申请那样频繁查询,对信用影响较小。对比各家给出的年化利率、手续费、期限,算出总成本。第三步,警惕“砍头息”。有些平台号称低息,但放款时会先扣掉第一个月的利息或者服务费,比如你借10万,实际到手只有9.8万,但你要还10万,这其实是变相提高利率。在**车贷在线**签约前,一定看清合同条款,确认是“等额本息”还是“先息后本”,确认是否有GPS安装费、账户管理费等杂费。我这次申请时,就发现某平台虽然利率低,但收了一个800元的GPS费,果断放弃,换了一家全额到账的银行产品。最后提醒一句,所有正规机构都不会要求你提供验证码、密码,更不会让你转账到个人账户,凡是涉及这些的,百分百是诈骗。保持警惕,理性借贷,才能真正享受到低息车贷带来的便利。
 喜欢
 顶
 难过
 囧
 围观
 无聊